返回列表 发布新帖

不会编程,如何用AI写出QMT量化策略?

534 6
发表于 2026-9-2 16:18:34 | 显示全部楼层 阅读模式

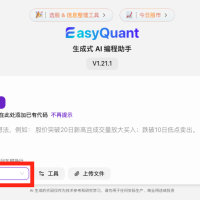
我也是刚入门QMT不久,之前一直卡在代码上,我也试了 DeepSeek、豆包、Kimi,几个都对比了一下,最后还是觉得 EasyQuant比较好用,是专门针对QMT优化的模型,质量很高。

👉https://easyquant.ai

这个AI对新手很友好,还有示例代码可以直接参考,让AI帮着修改,入门QMT方便很多

评论6

Howar_Vrb6X楼主
发表于 2026-9-3 17:04:48 | 显示全部楼层
如果有比这个更好用的工具,也一起交流下吧
Howar_Vrb6X楼主
发表于 2026-9-8 11:01:33 | 显示全部楼层
:
wkbdxwbzdyhchc
发表于 2026-9-9 08:57:55 | 显示全部楼层
楼主、黄老师您好,请问此问题后来是否解决?我们在光大大 QMT 编辑器分笔回测中复现了类似现象:518880.SH,2026-09-07 09:35:04,可读取同秒 lastPrice=9.055;指定价买入100股后提示“获取不到行情默认停牌”。
已按建议独立测试 order_lots,原生日志显示它仍转换成相同的 passorder 参数(23、1101、11、100股),最终持仓0、现金不变。去除选股和多子账本后仍复现。
恳请指点历史 tick 指定价撮合的必要数据、配置或正确示例。我们尚未确定根因,不认定为客户端缺陷。感谢!
黄裕华
发表于 2026-9-9 13:43:29 | 显示全部楼层
wkbdxwbzdyhchc 发表于 2026-9-9 08:57
楼主、黄老师您好,请问此问题后来是否解决?我们在光大大 QMT 编辑器分笔回测中复现了类似现象:518880.SH ...

#coding:gbk
import datetime

class G(): pass
g = G(); g.sent = False

def init(C):
    g.stock = '518880.SH'
    g.acc   = 'testS'          # 以回测资金账号为准

def handlebar(C):
    if not C.is_last_bar() or g.sent:
        return
    t = C.get_bar_timetag(C.barpos)                      # 当前分笔时间(毫秒)
    ts = datetime.datetime.fromtimestamp(t/1000.0).strftime('%H:%M:%S')
    if '09:34:30' <= ts <= '09:36:00':                   # 目标窗口内下一笔就下
        g.sent = True
        passorder(23, 1101, g.acc, g.stock, 11, 9.055, 100,
                  'tick_test', 2, '备注', C)             # quickTrade=2 立即生效
        print('委托发出:', ts, '价9.055 量100')
黄裕华
发表于 2026-9-9 13:43:57 | 显示全部楼层
黄裕华 发表于 2026-9-9 13:43
#coding:gbk
import datetime

试试这个示例(内置 Python · 分笔回测 · 指定价买入)
Howar_Vrb6X楼主
发表于 2026-9-14 13:52:27 | 显示全部楼层
:qiang::qiang::qiang:

回复

您需要登录后才可以回帖 登录 | 立即注册

客服专线

400-080-8112

用思考的速度交易,用真诚的态度合作,我们是认真的!
  • 关注公众号
  • 添加微信客服
Copyright © 2001-2026 迅投QMT社区 版权所有 All Rights Reserved. 京ICP备2025122616号-3
关灯 快速发帖
扫一扫添加微信客服
QQ客服返回顶部
快速回复 返回顶部 返回列表