昨天仔细的介绍了动量策略1的原理,计算公式,运用等,今天看怎么样利用QMT实现动量策略的回测,做策略的研究,给一个简单的学习代码
昨天写的原理介绍动量研究-1斜率动量策略为什么涨得稳比涨得快更重要?
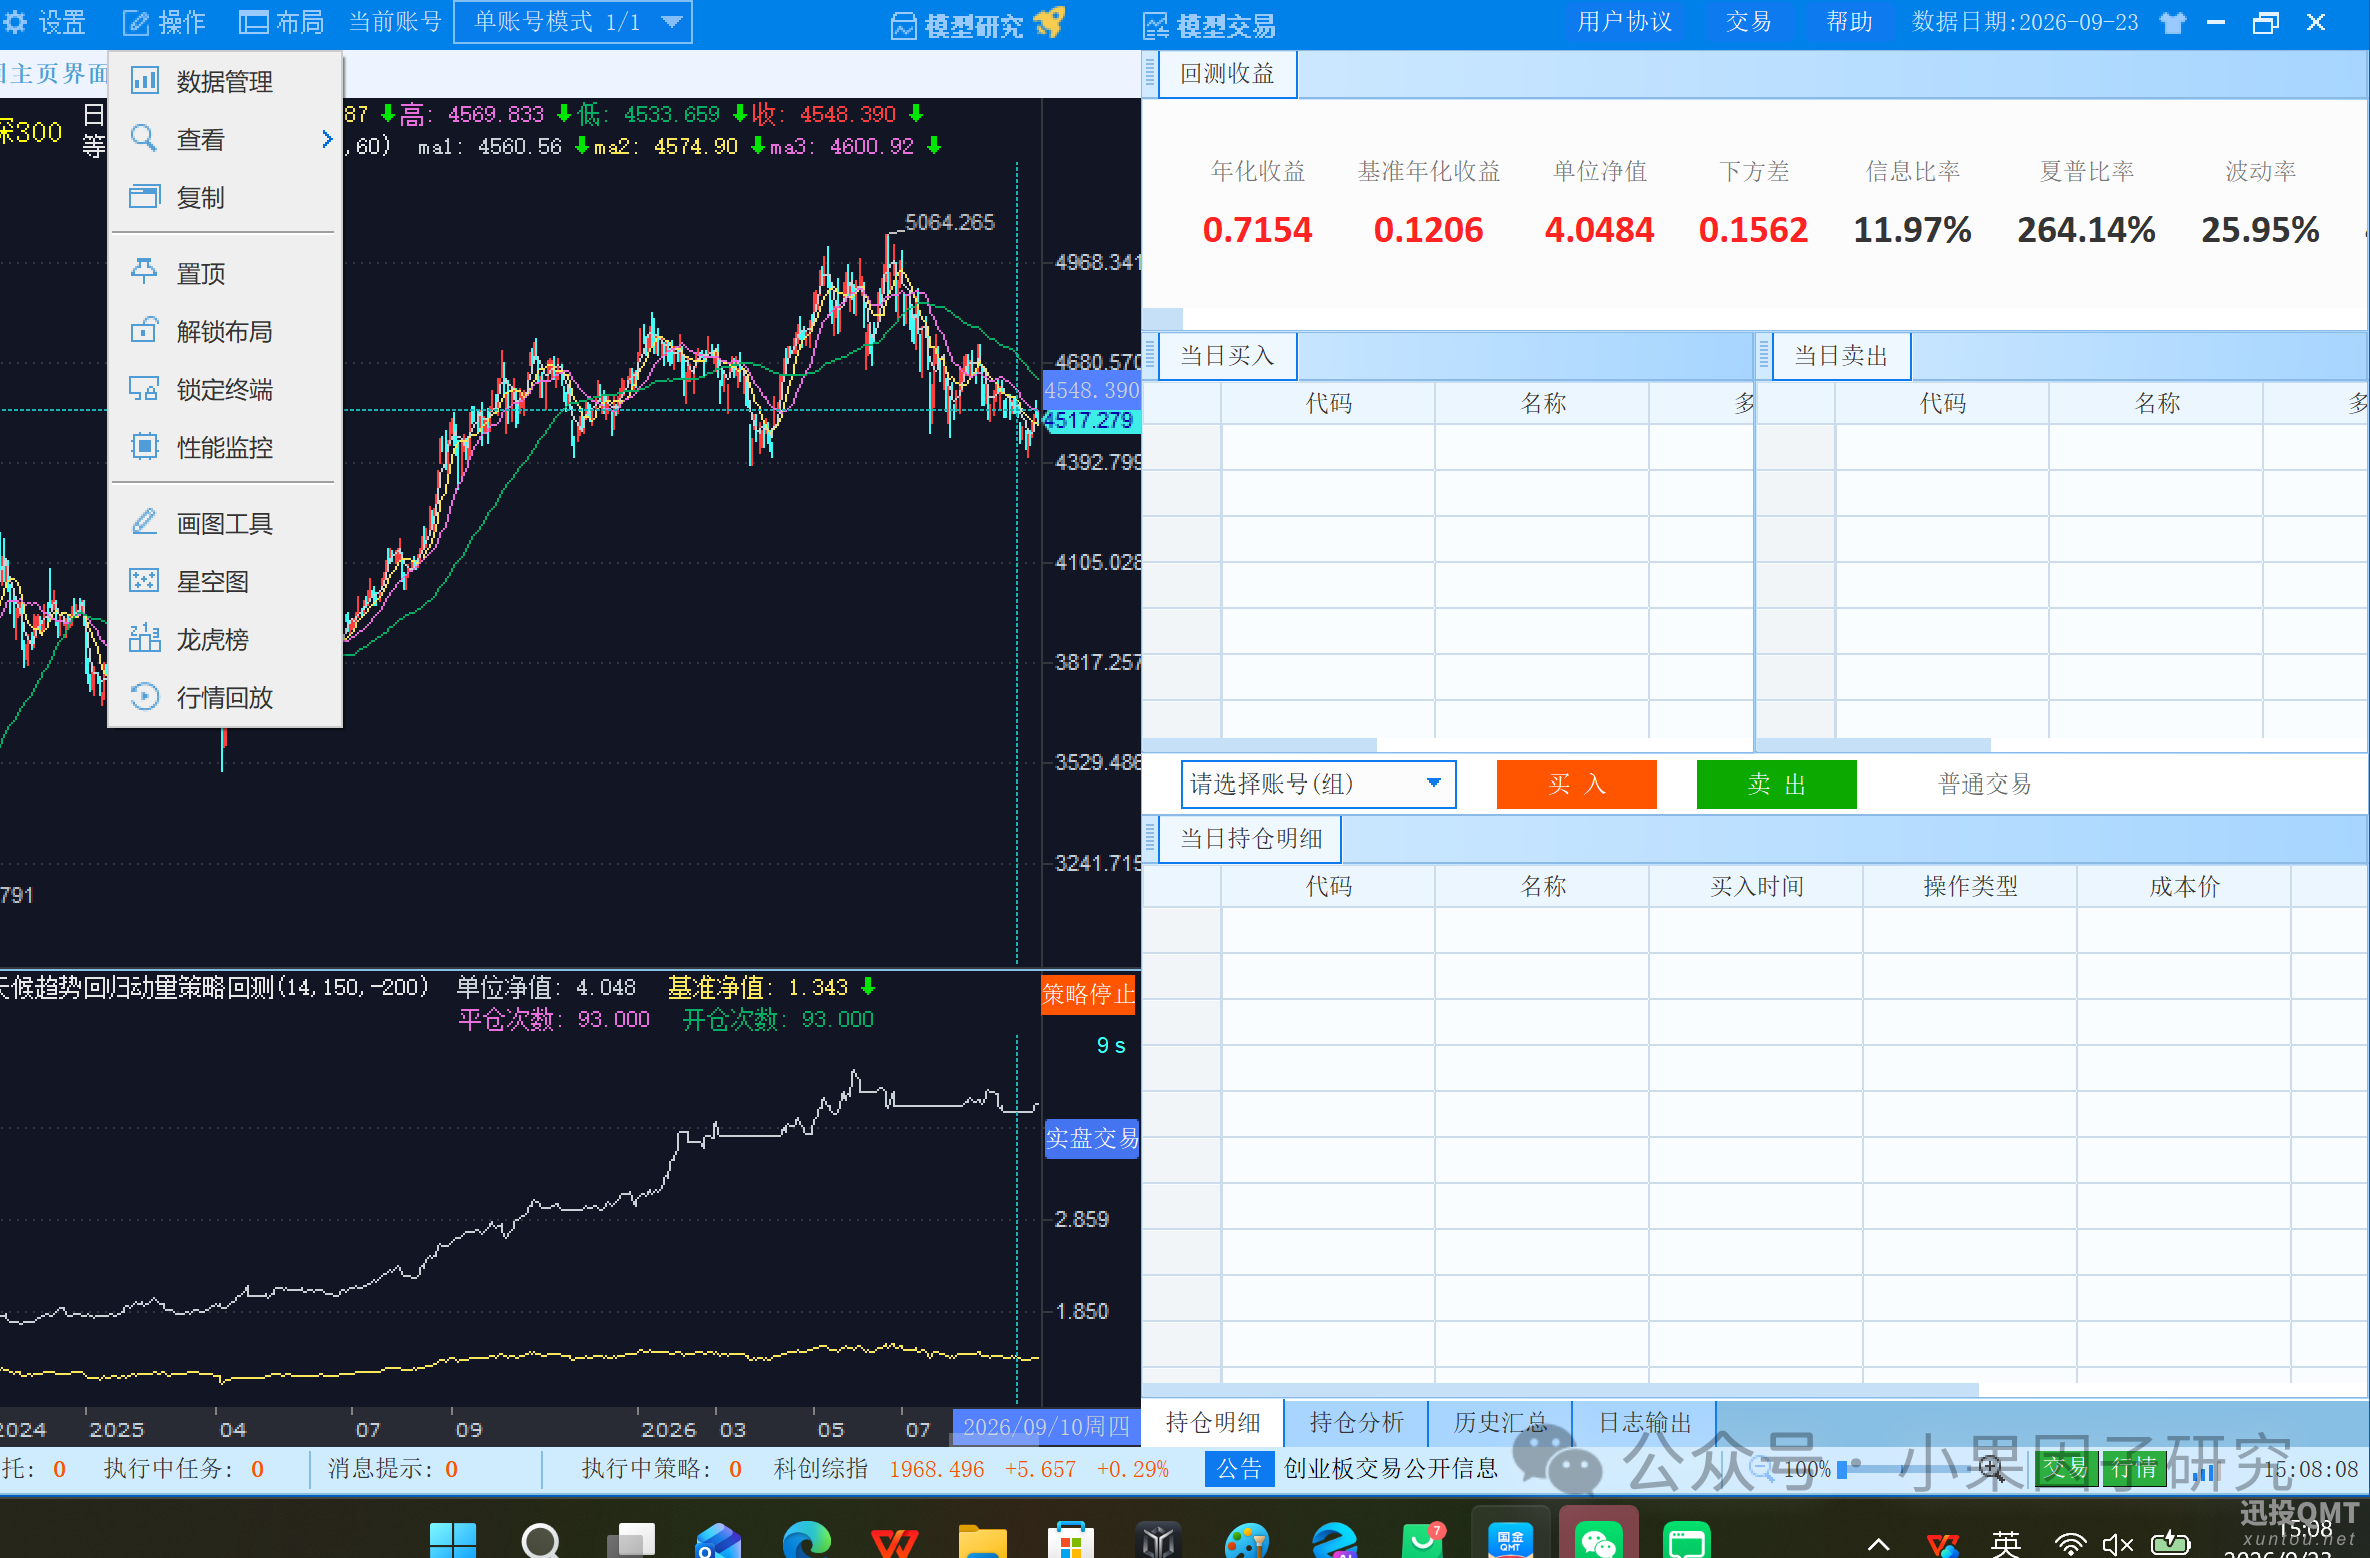
第一步打开qmt,先补充完整历史数据,点击界面的操作,下面有一个数据管理
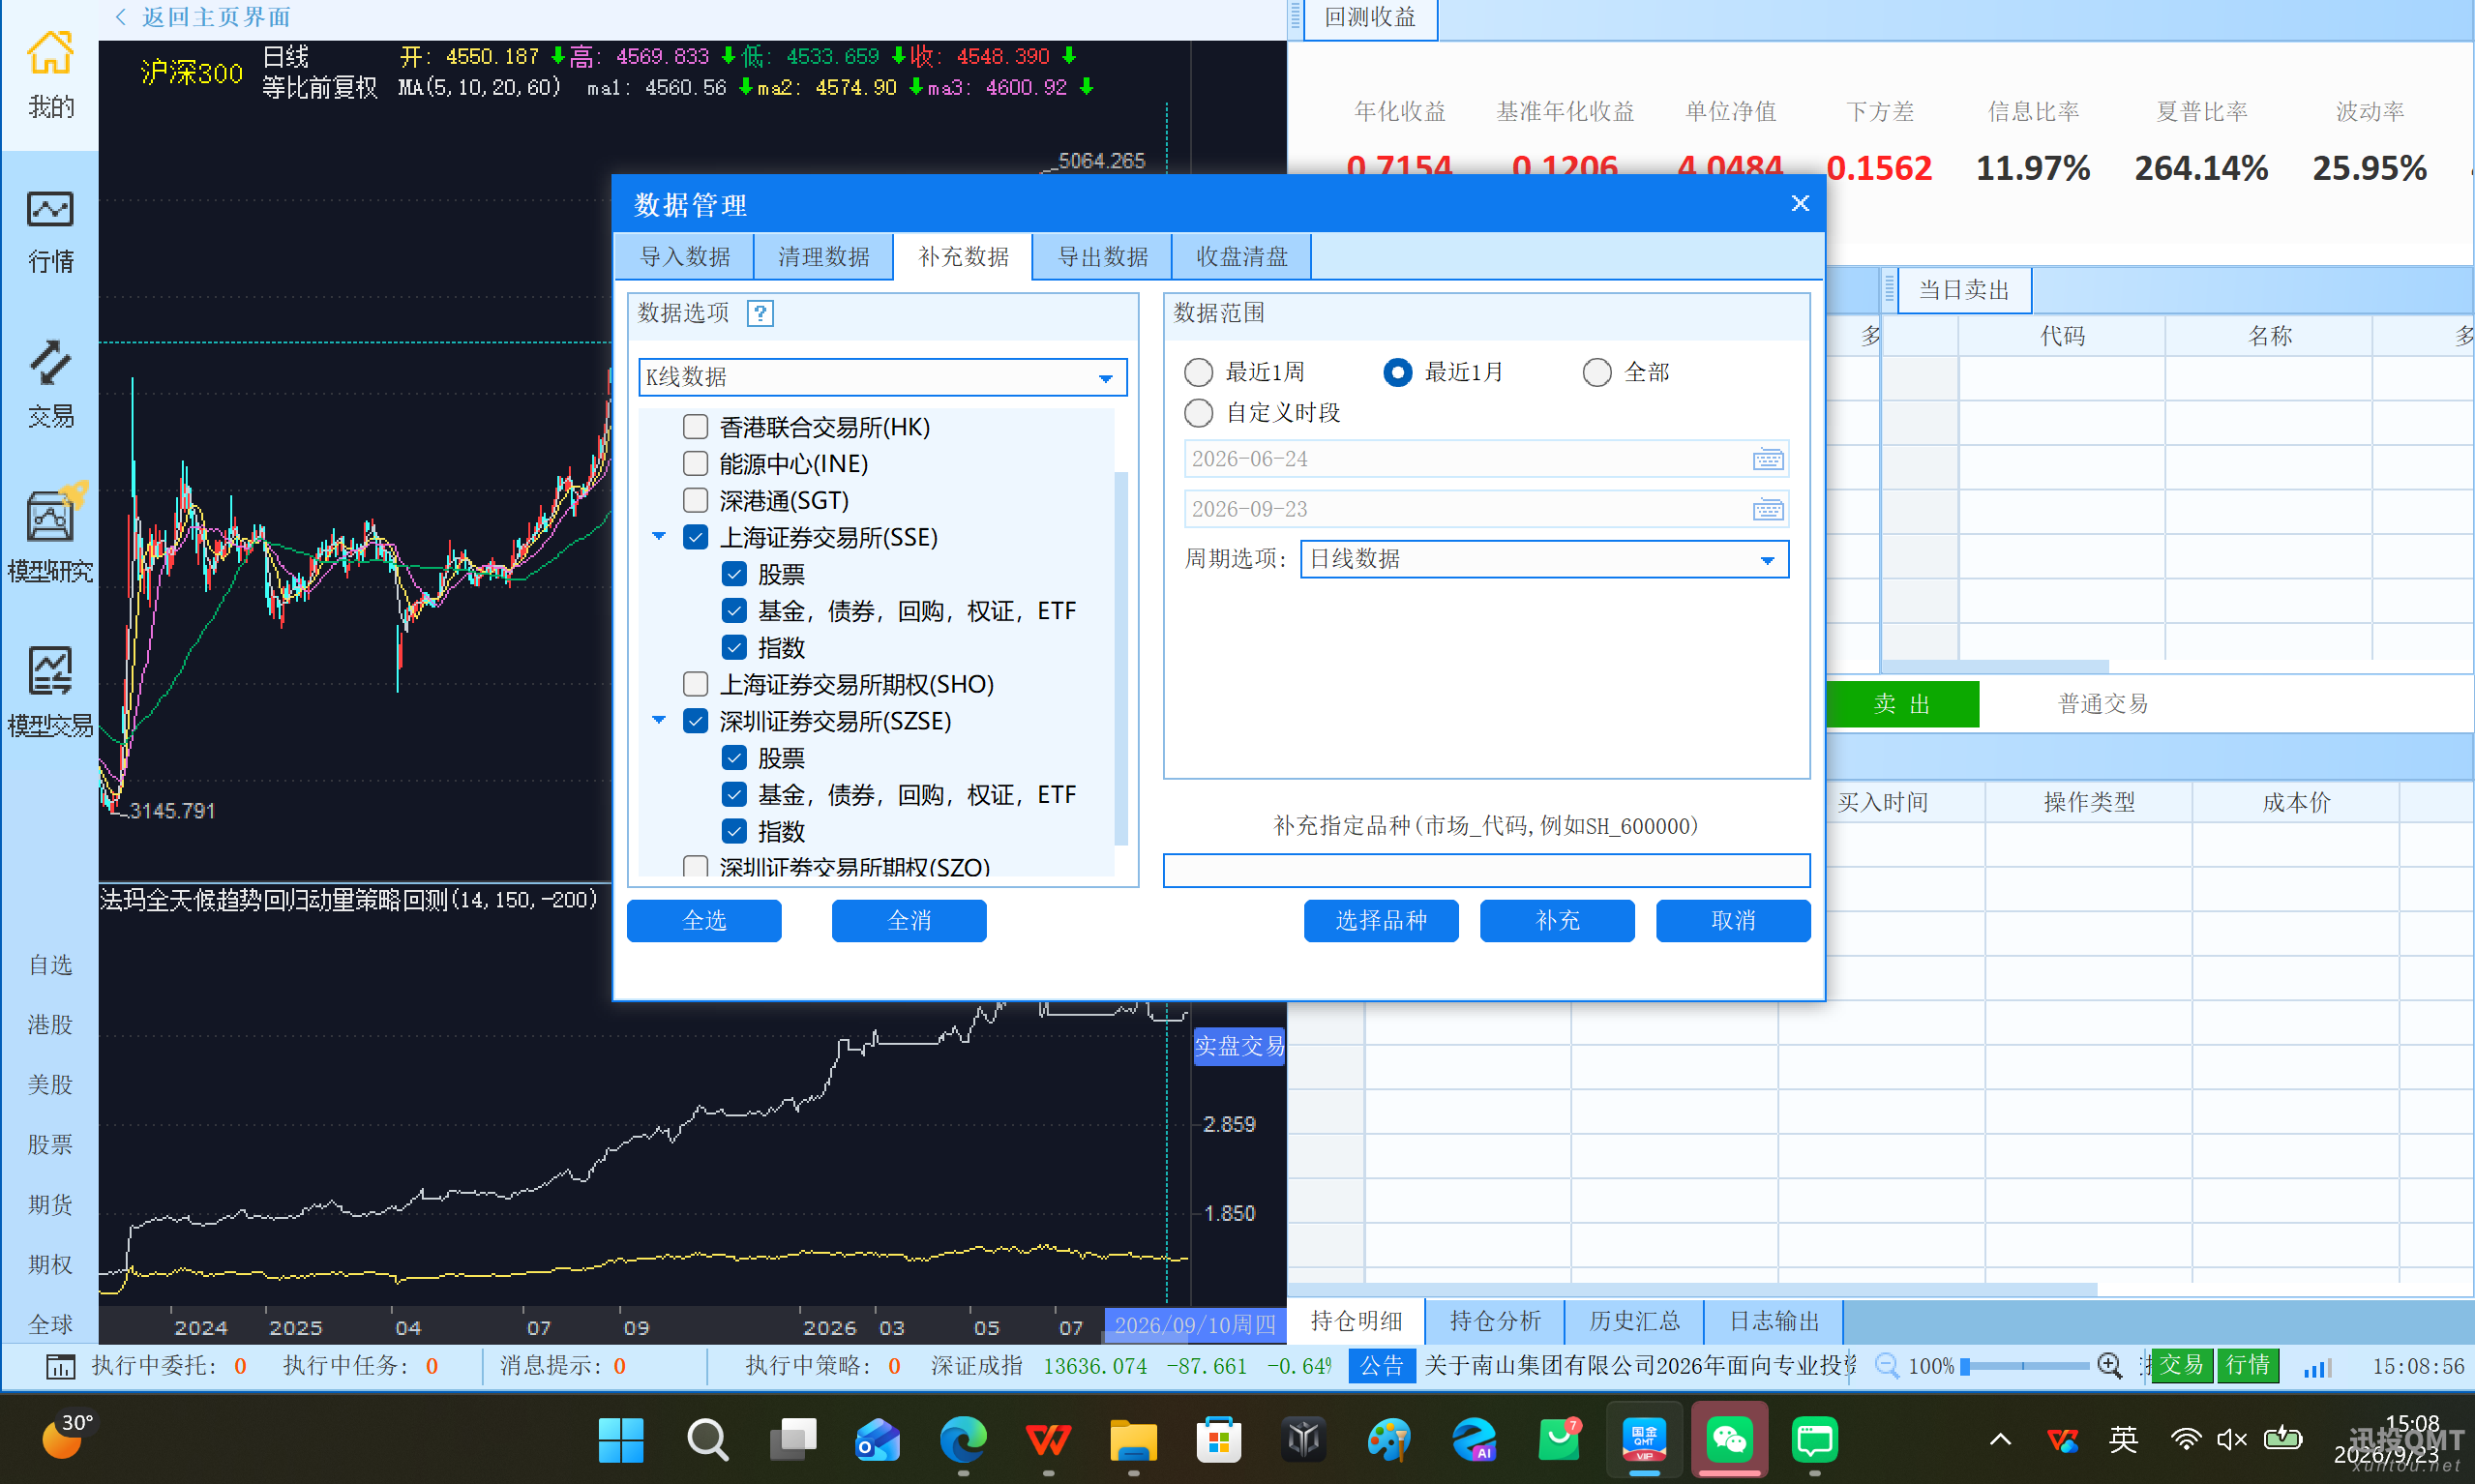
点击自己需要的数据补充就可以,也可以自定义标的补充,自定义时间等
点击建立策略,编辑进入策略就可以,简单的回测框架的认识,账户在回测模块中不需要输入都可以
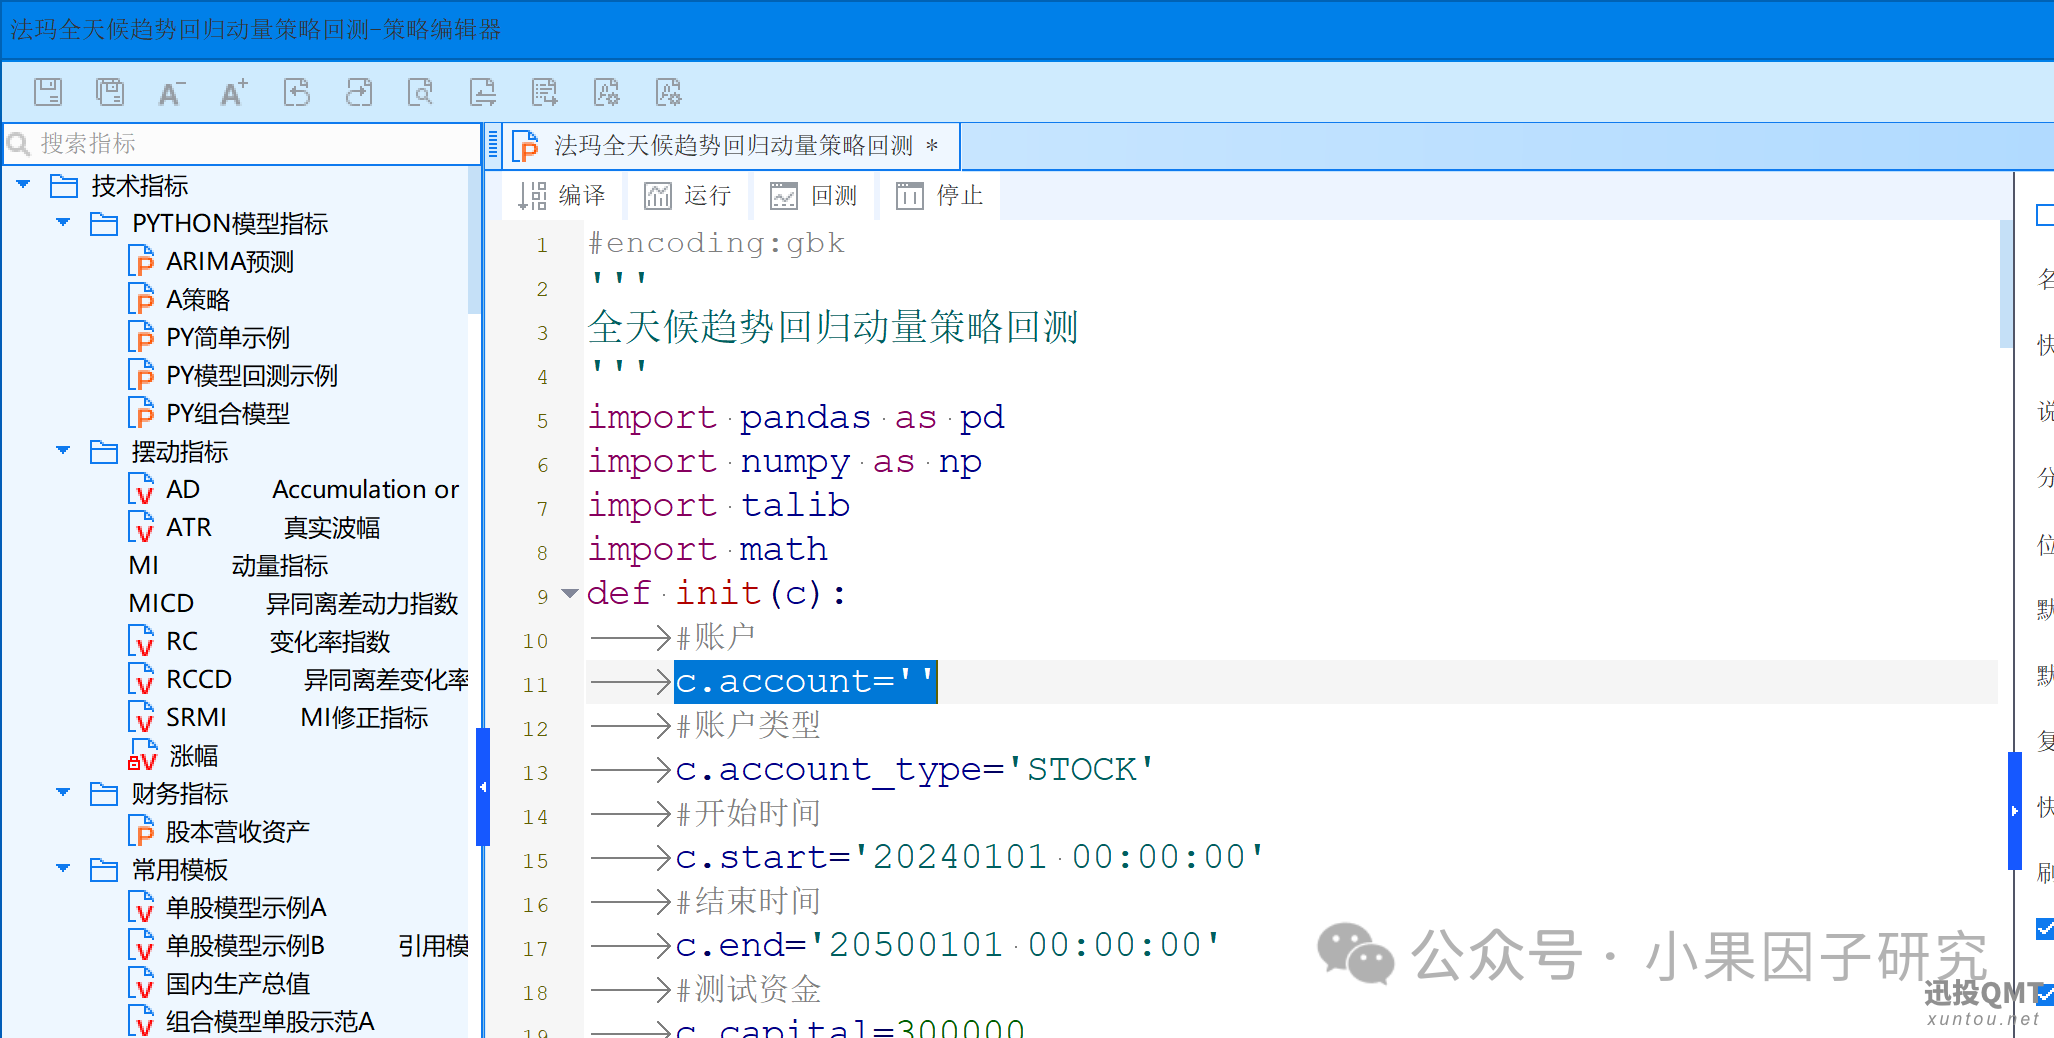
回测的开始时间,结束时间
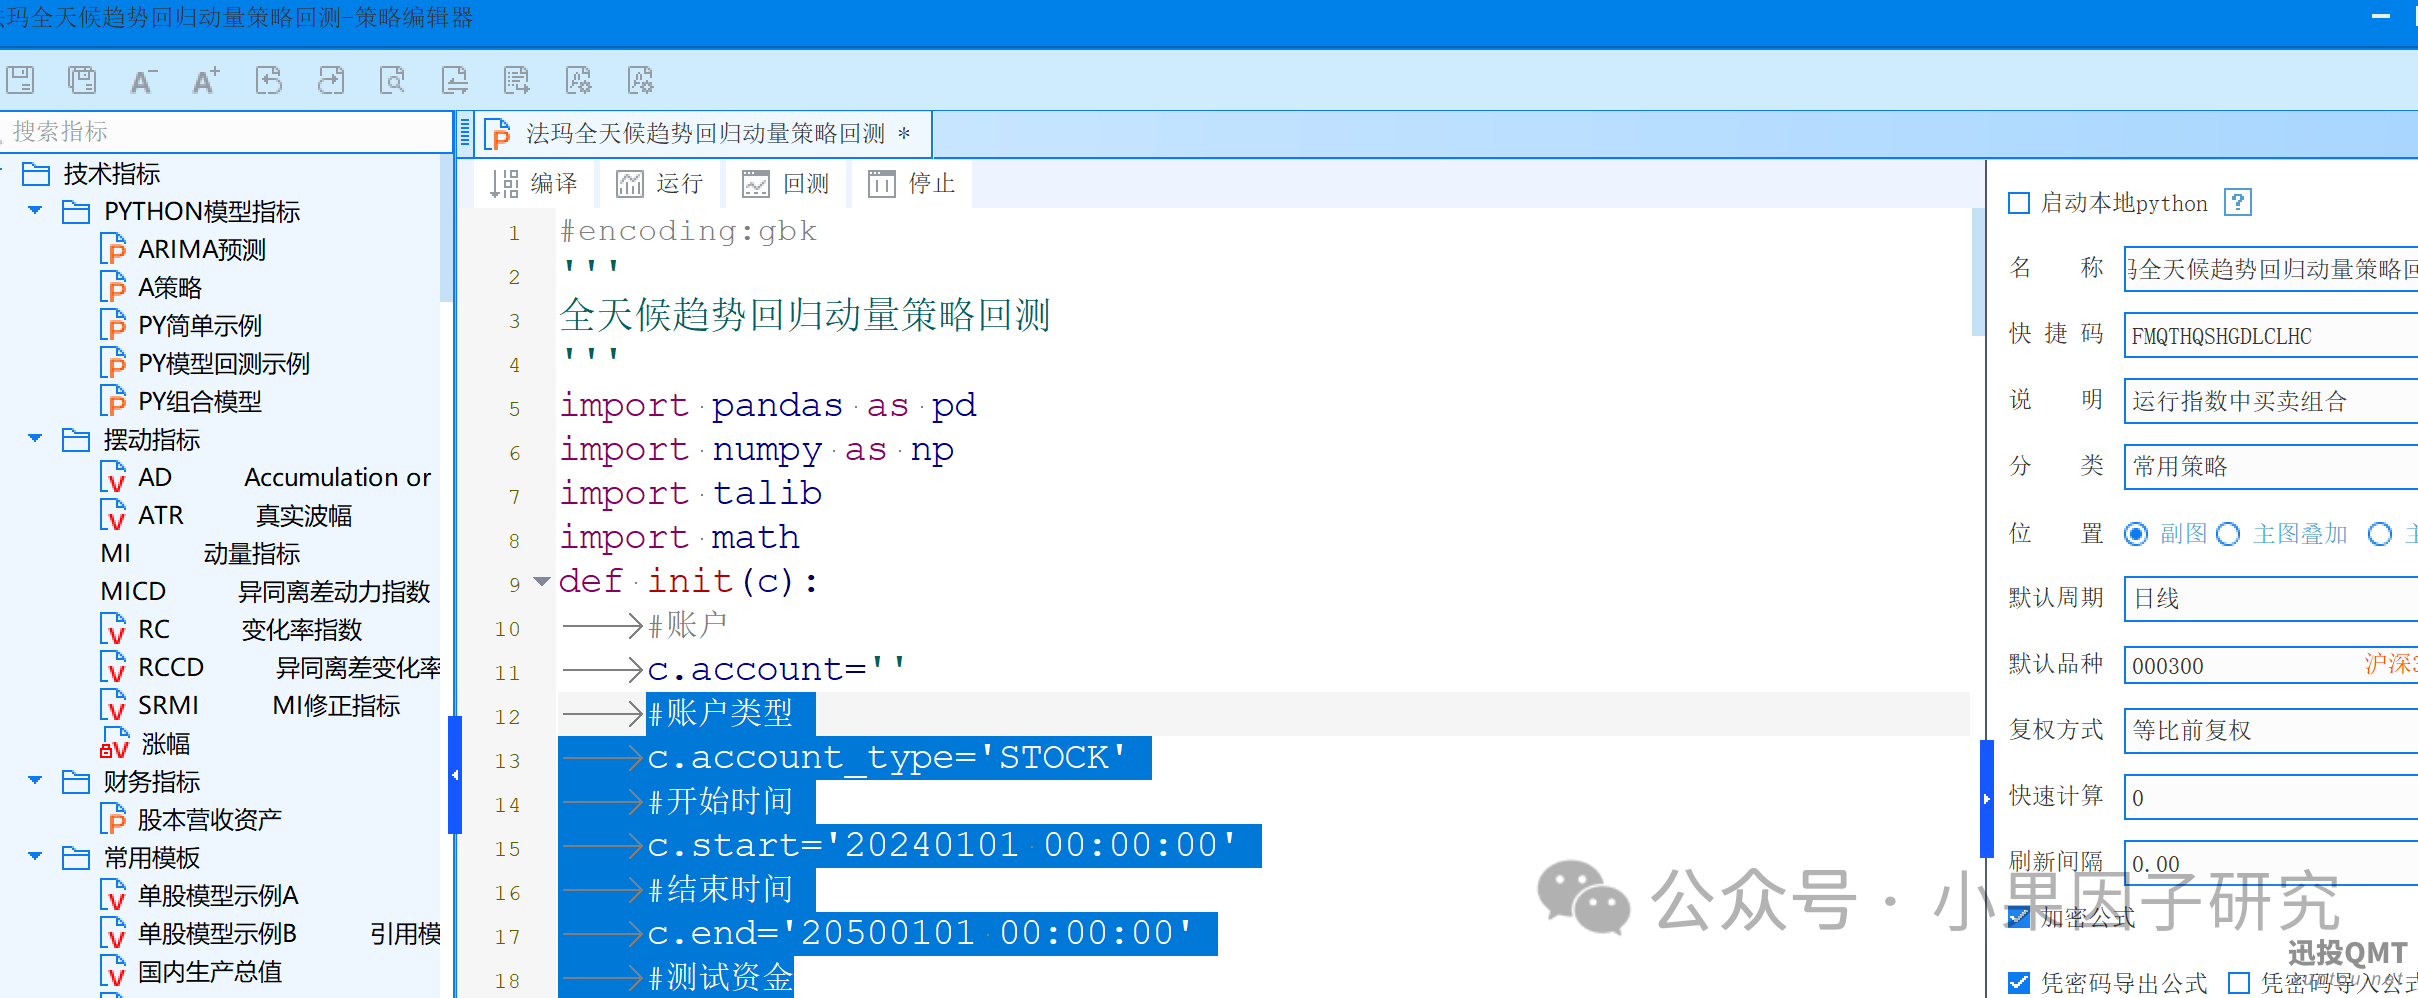
回测的参数设置
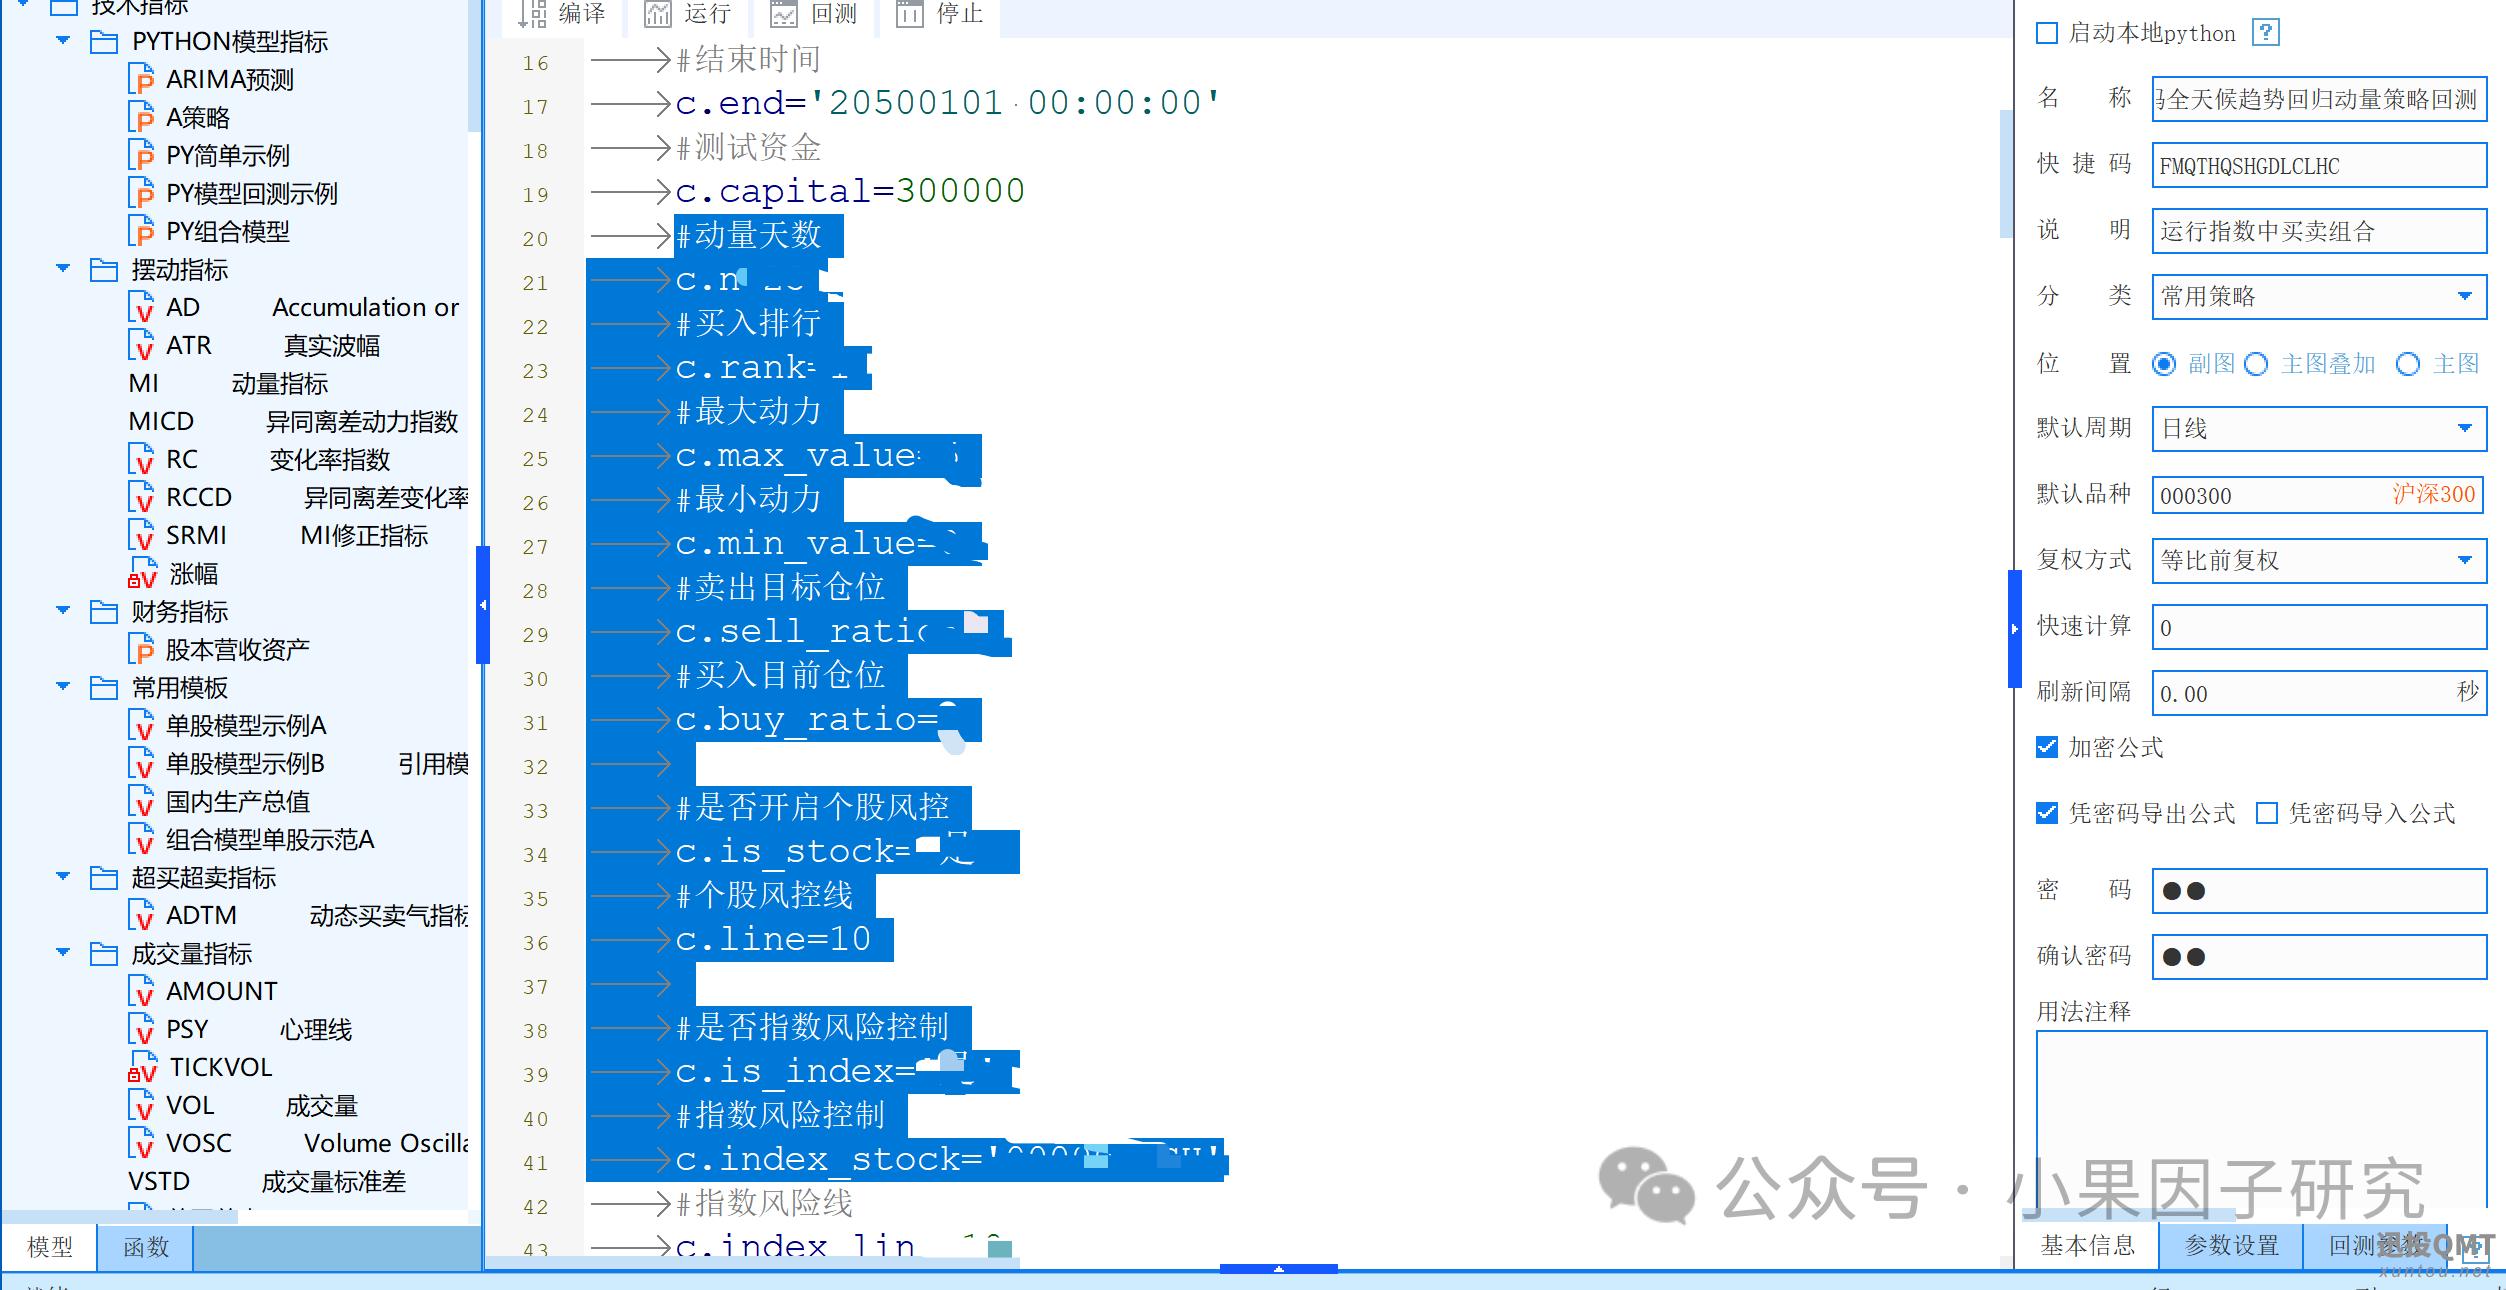
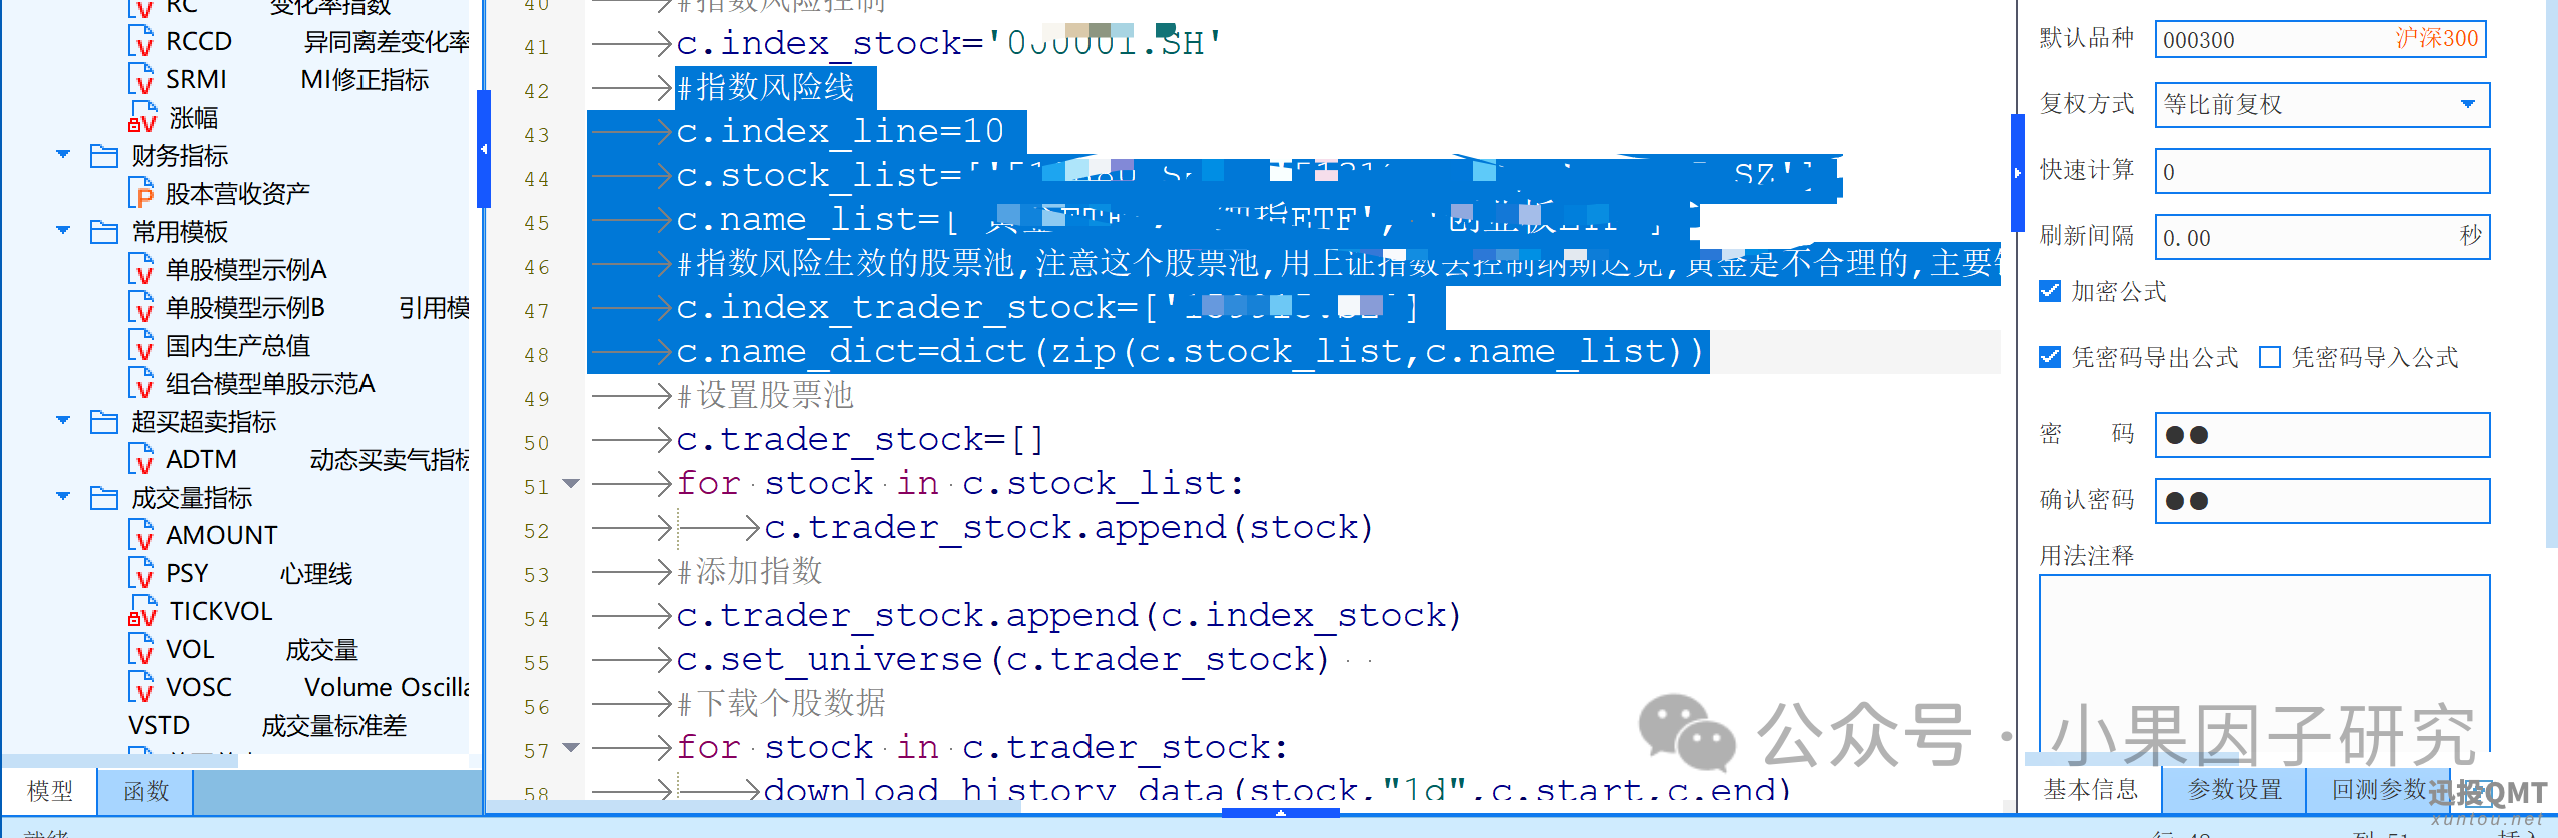
自定义股票池回测
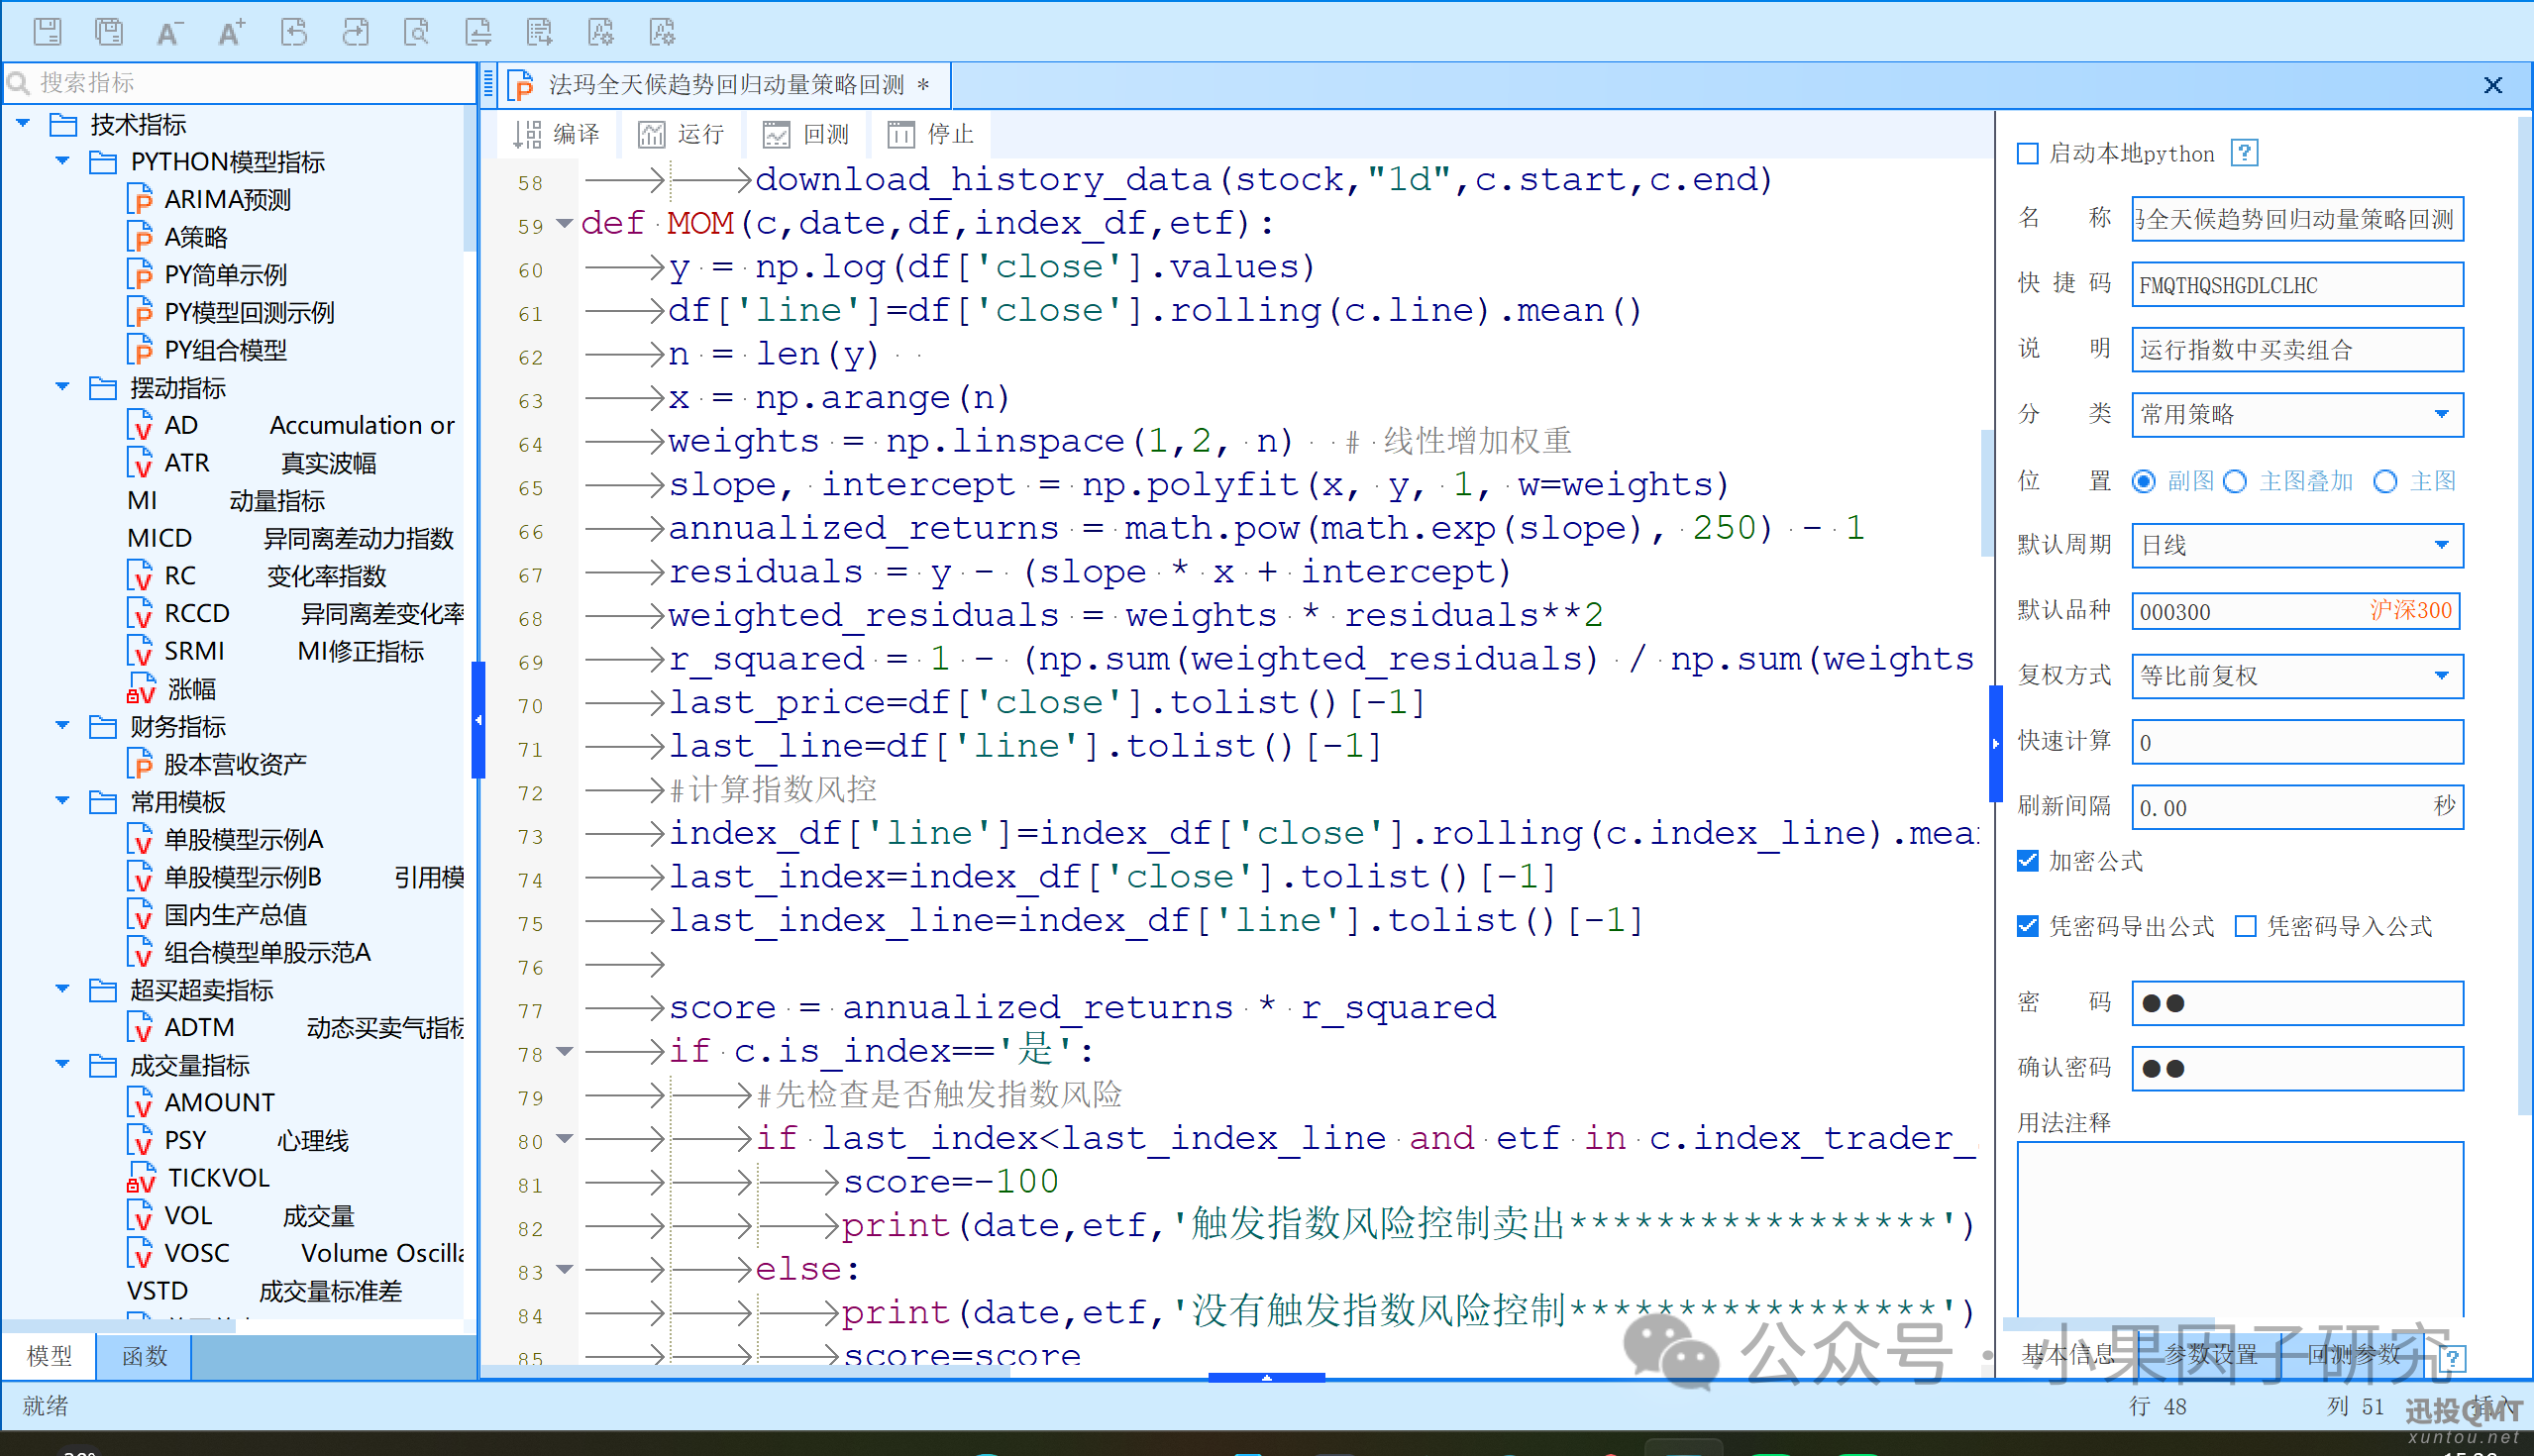
计算个股的动量趋势
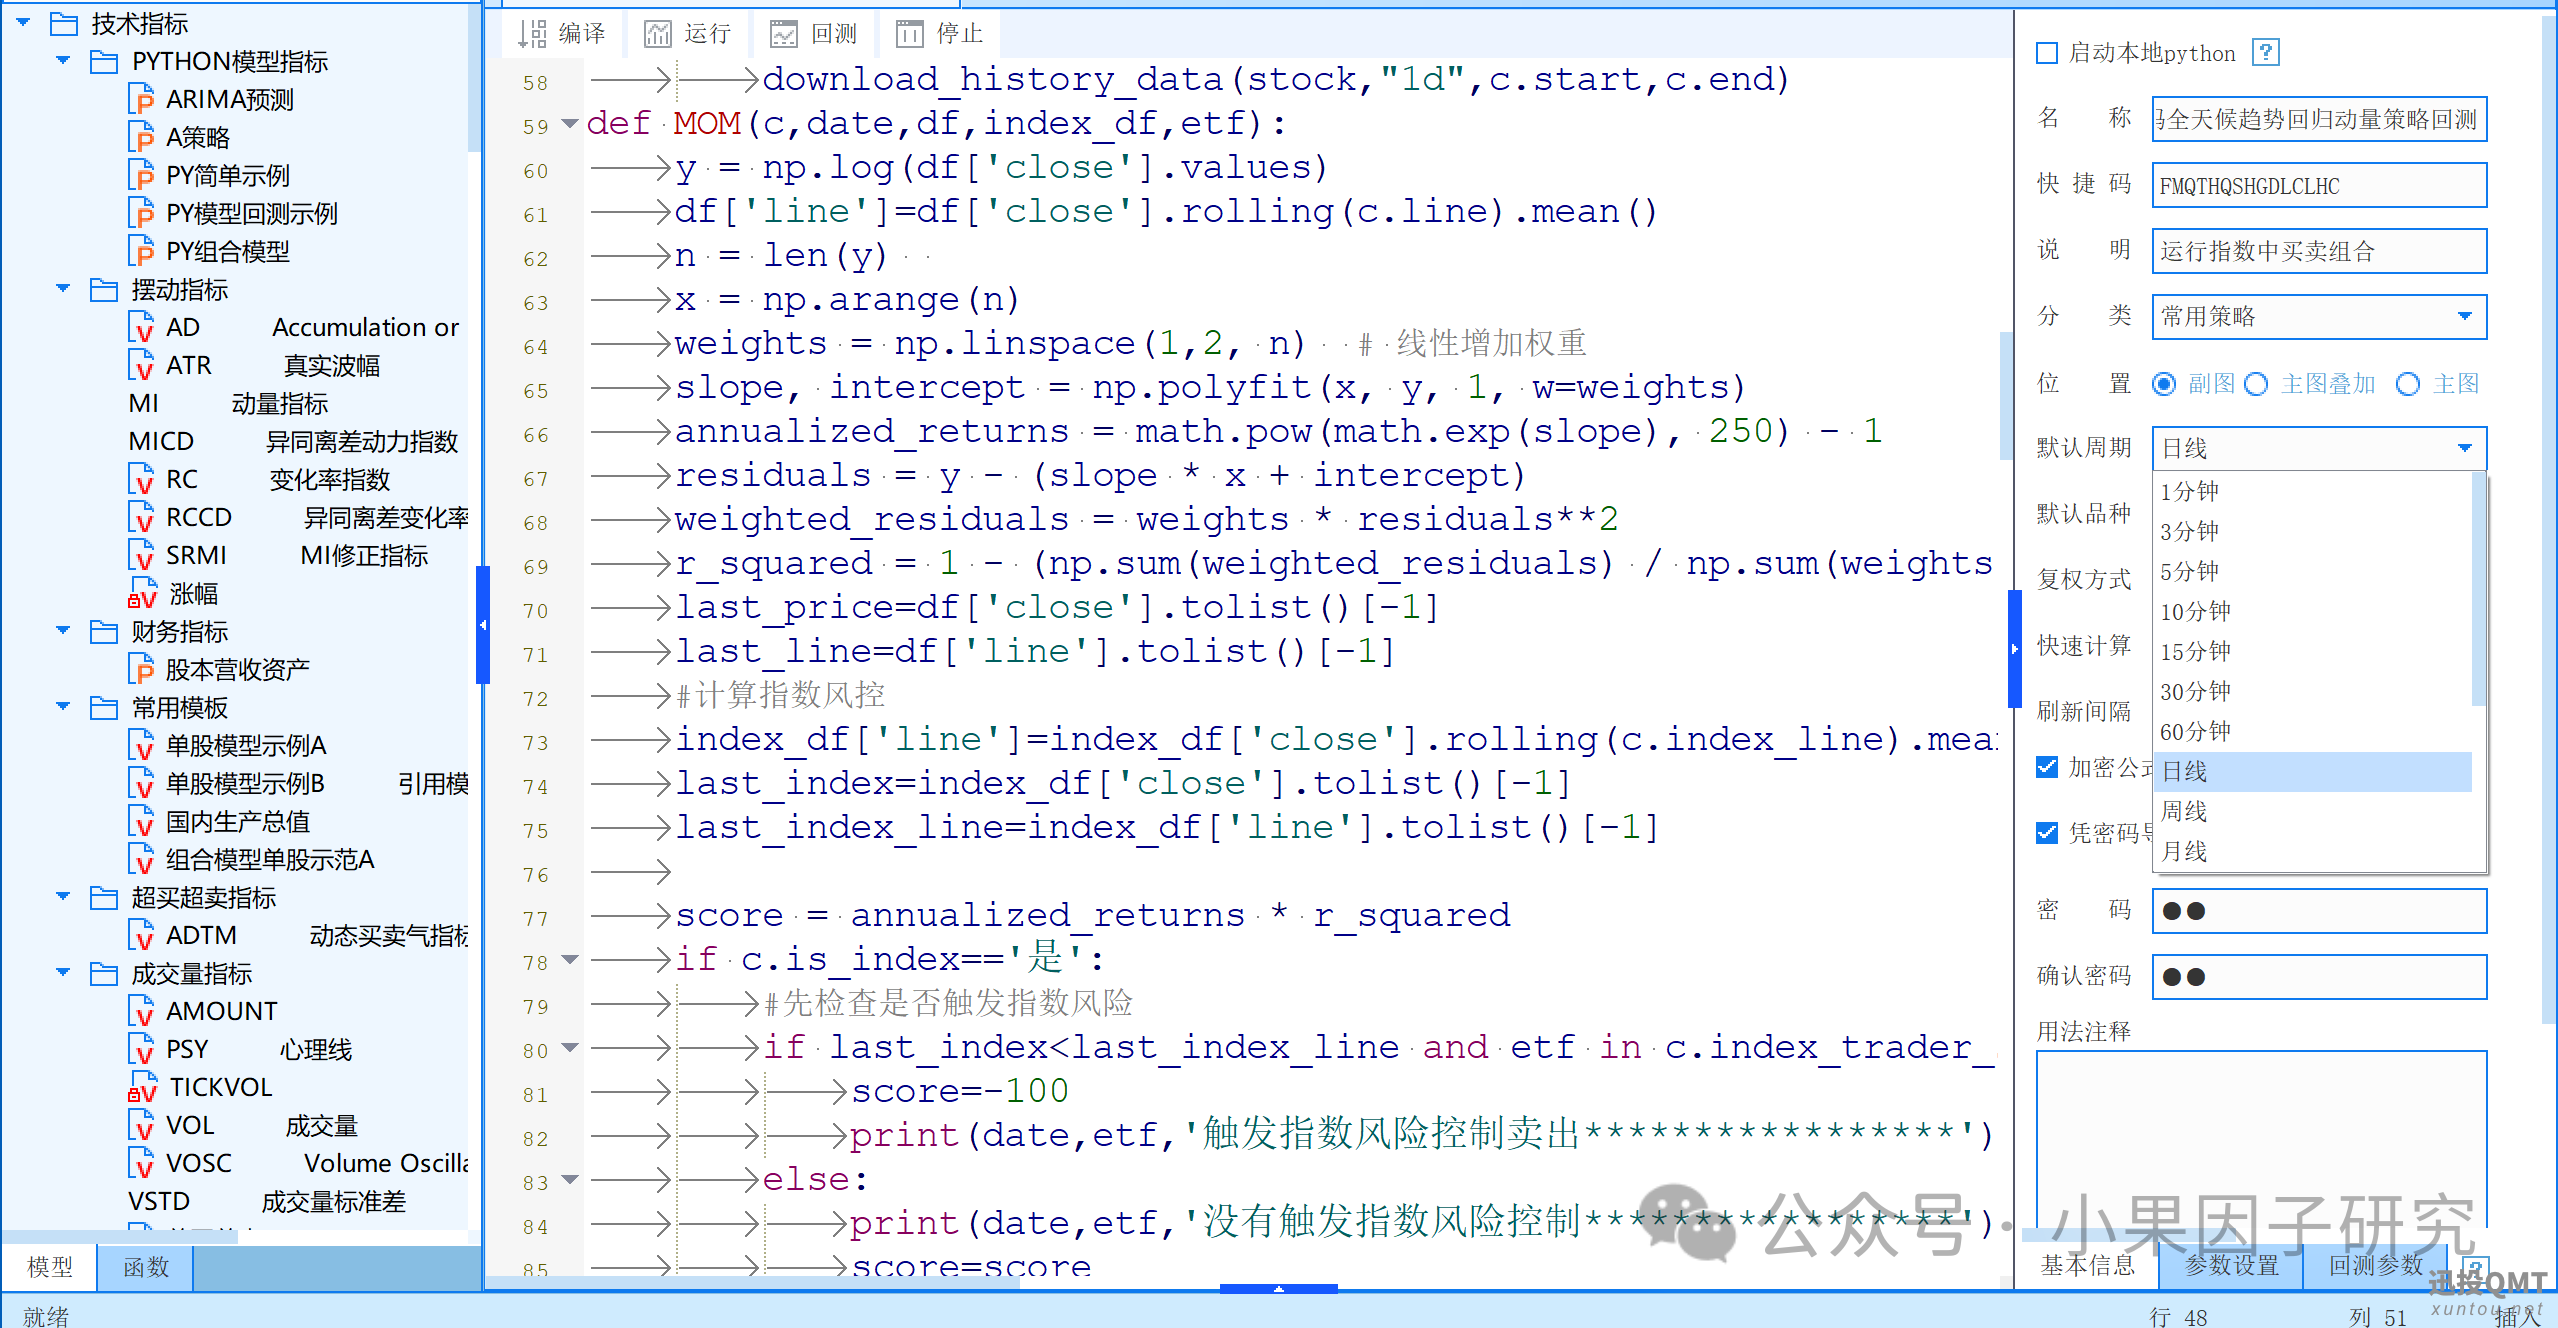
主要注意数据的调用周期需要和右边设置周期一样,默认周期
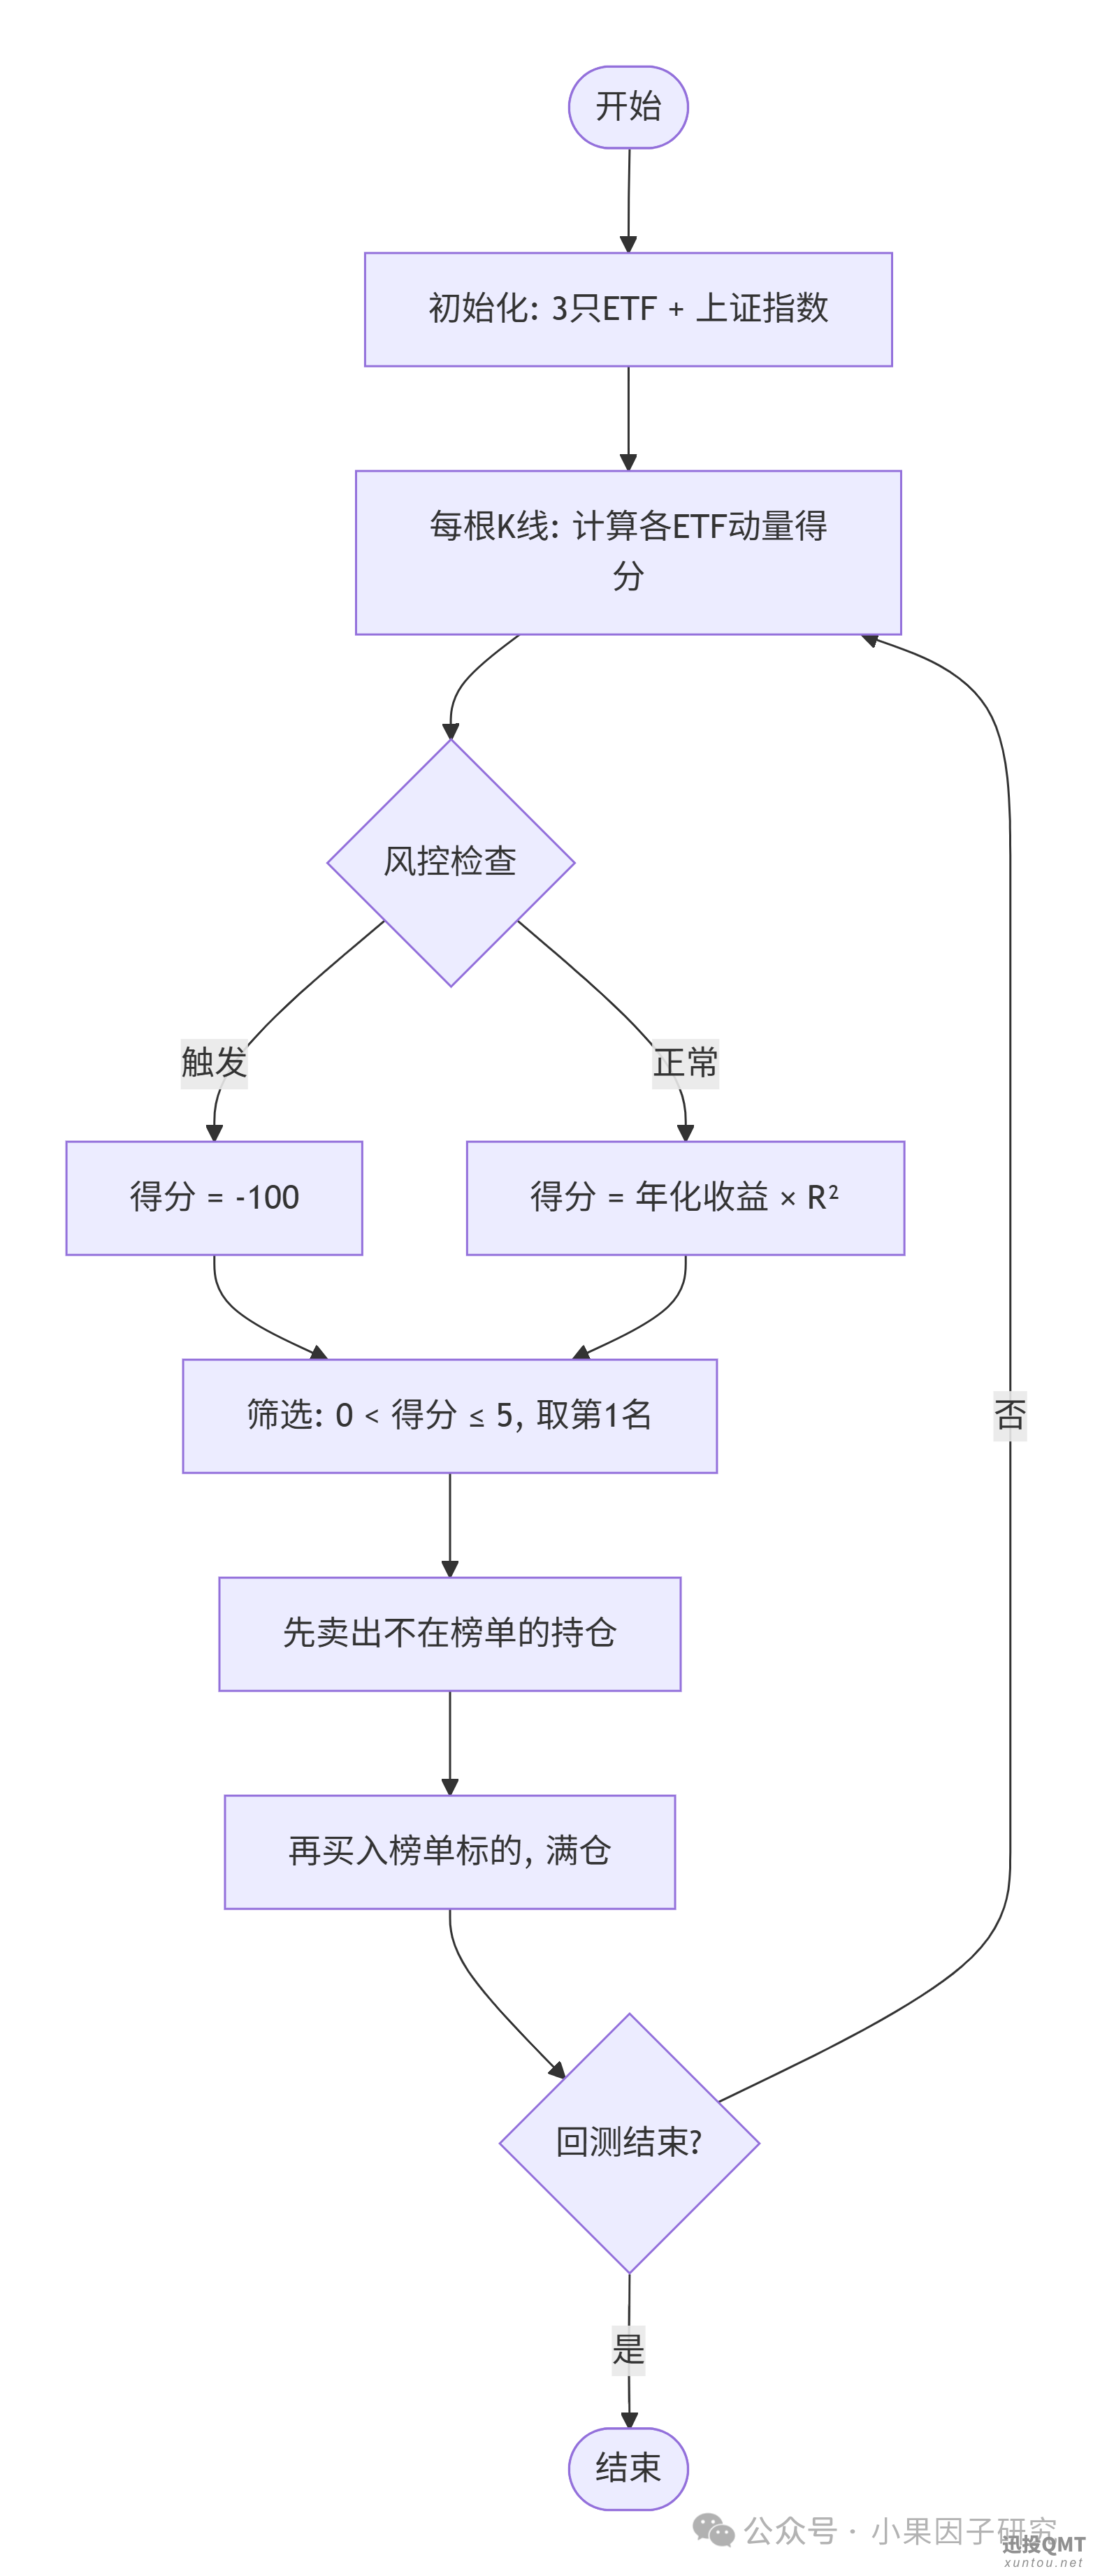
驱动回测框架,和排序选股算法
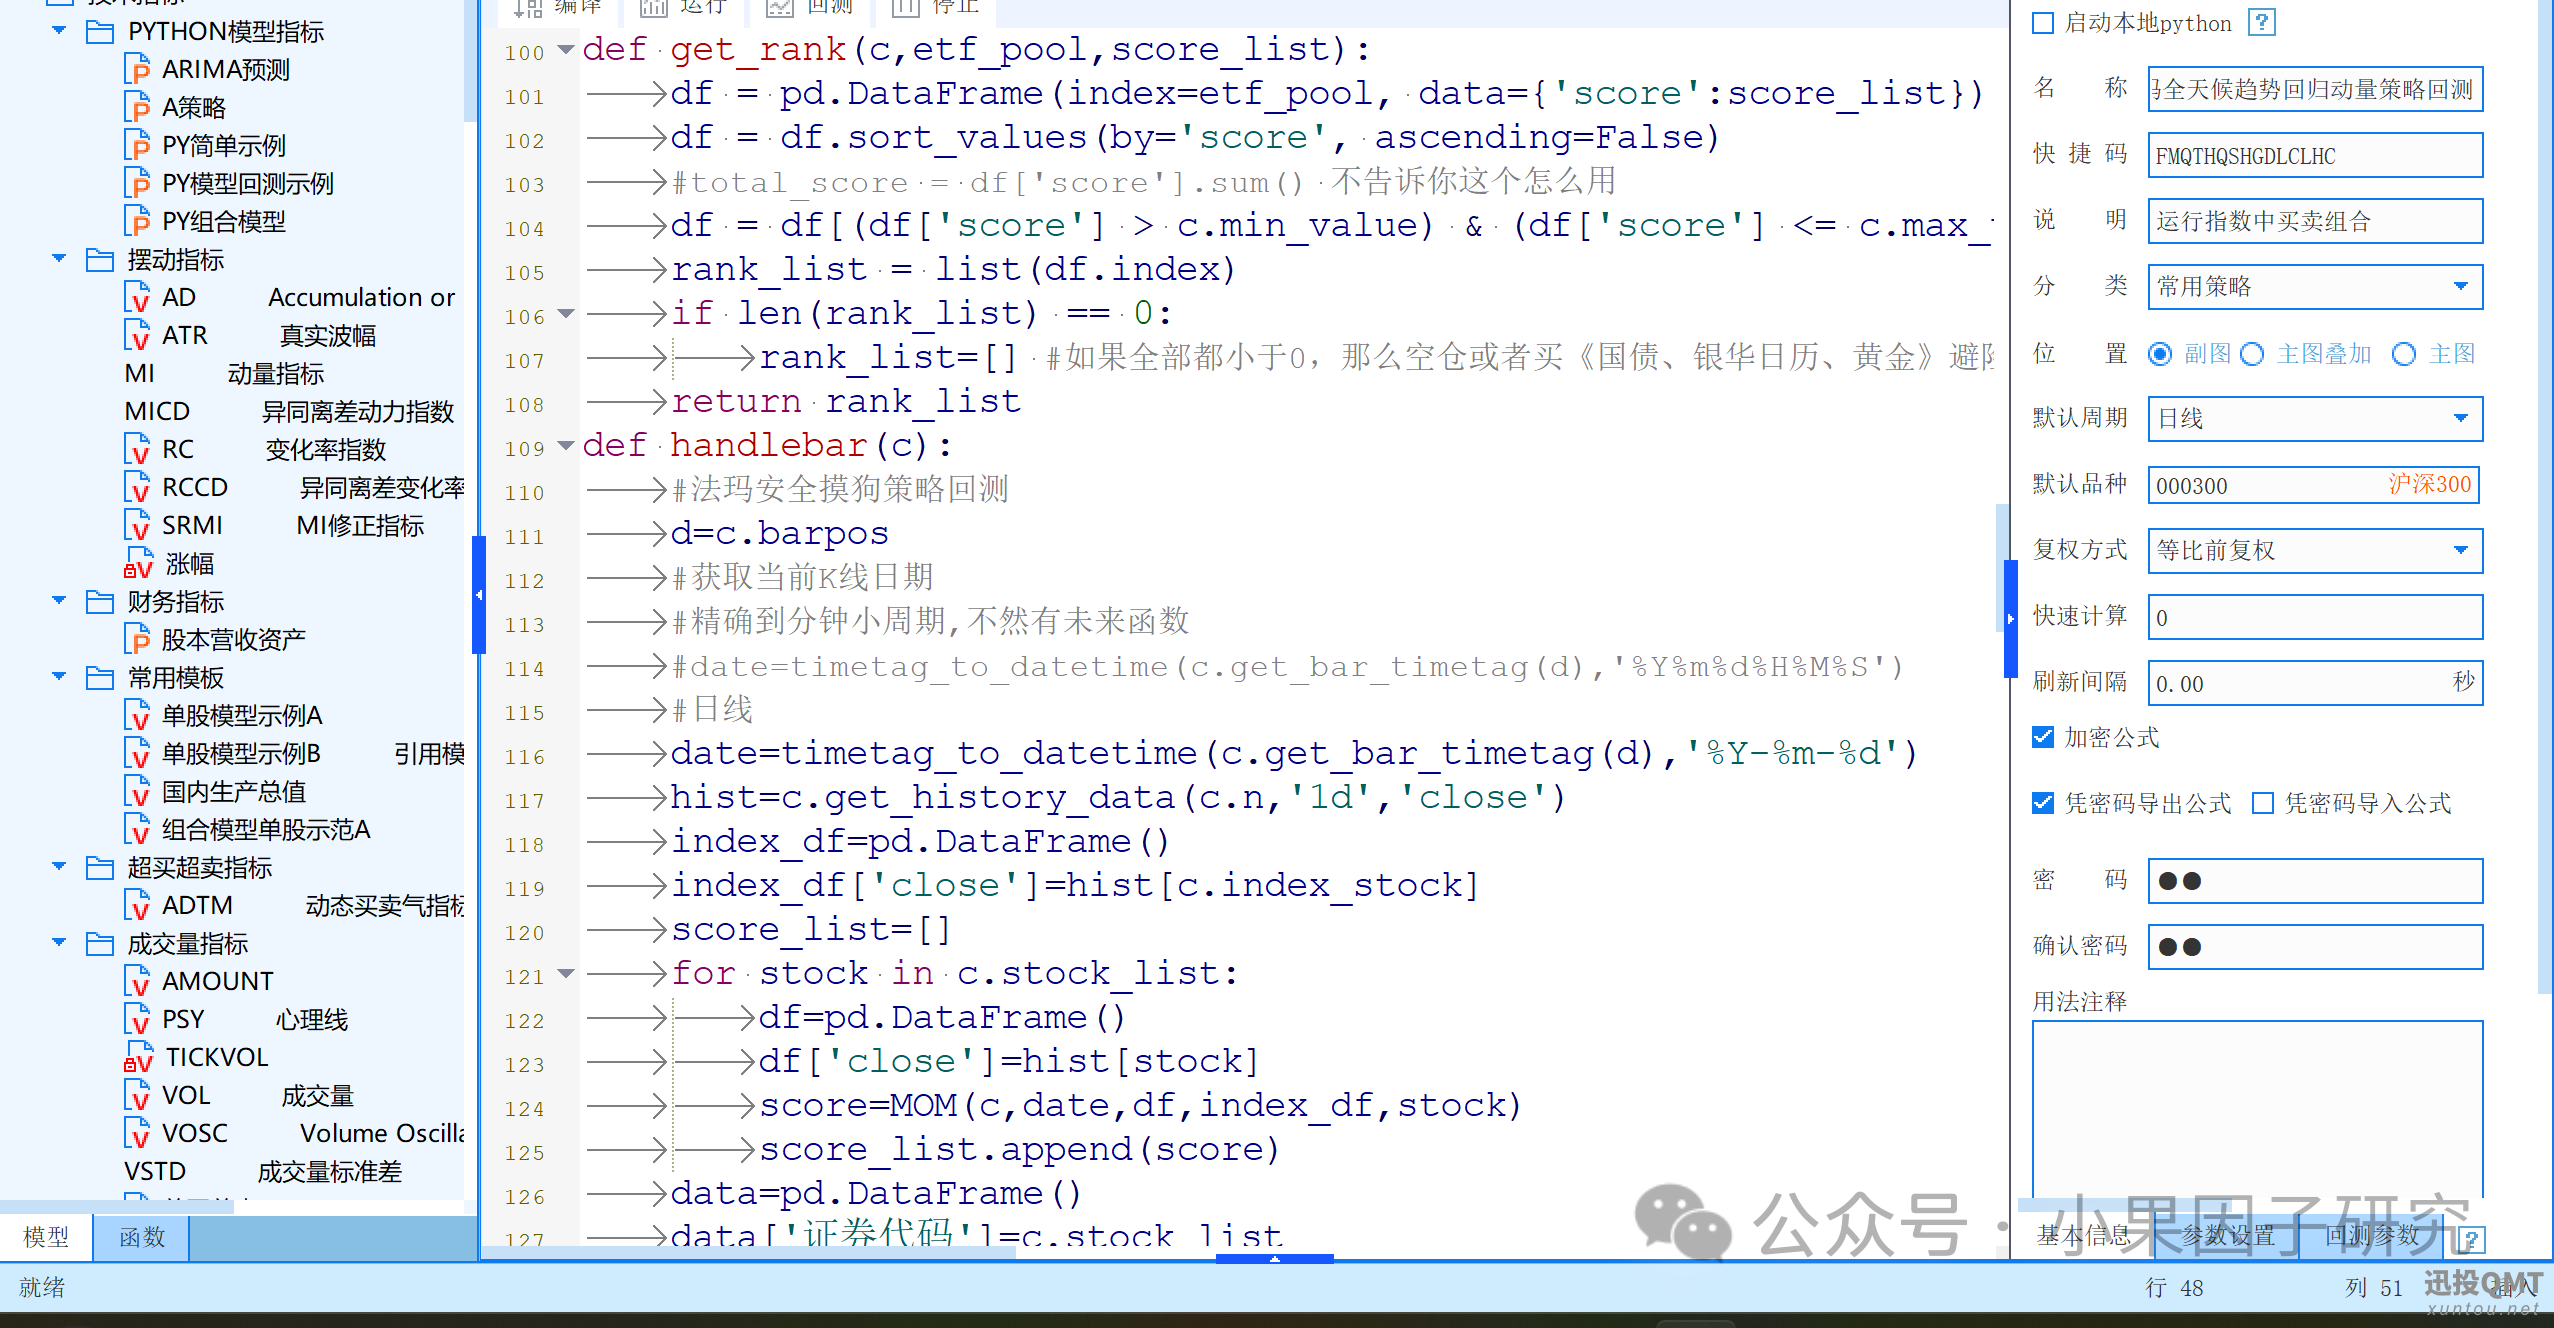
动量的买卖轮动交易算法,不在排名的卖出,在的继续持有
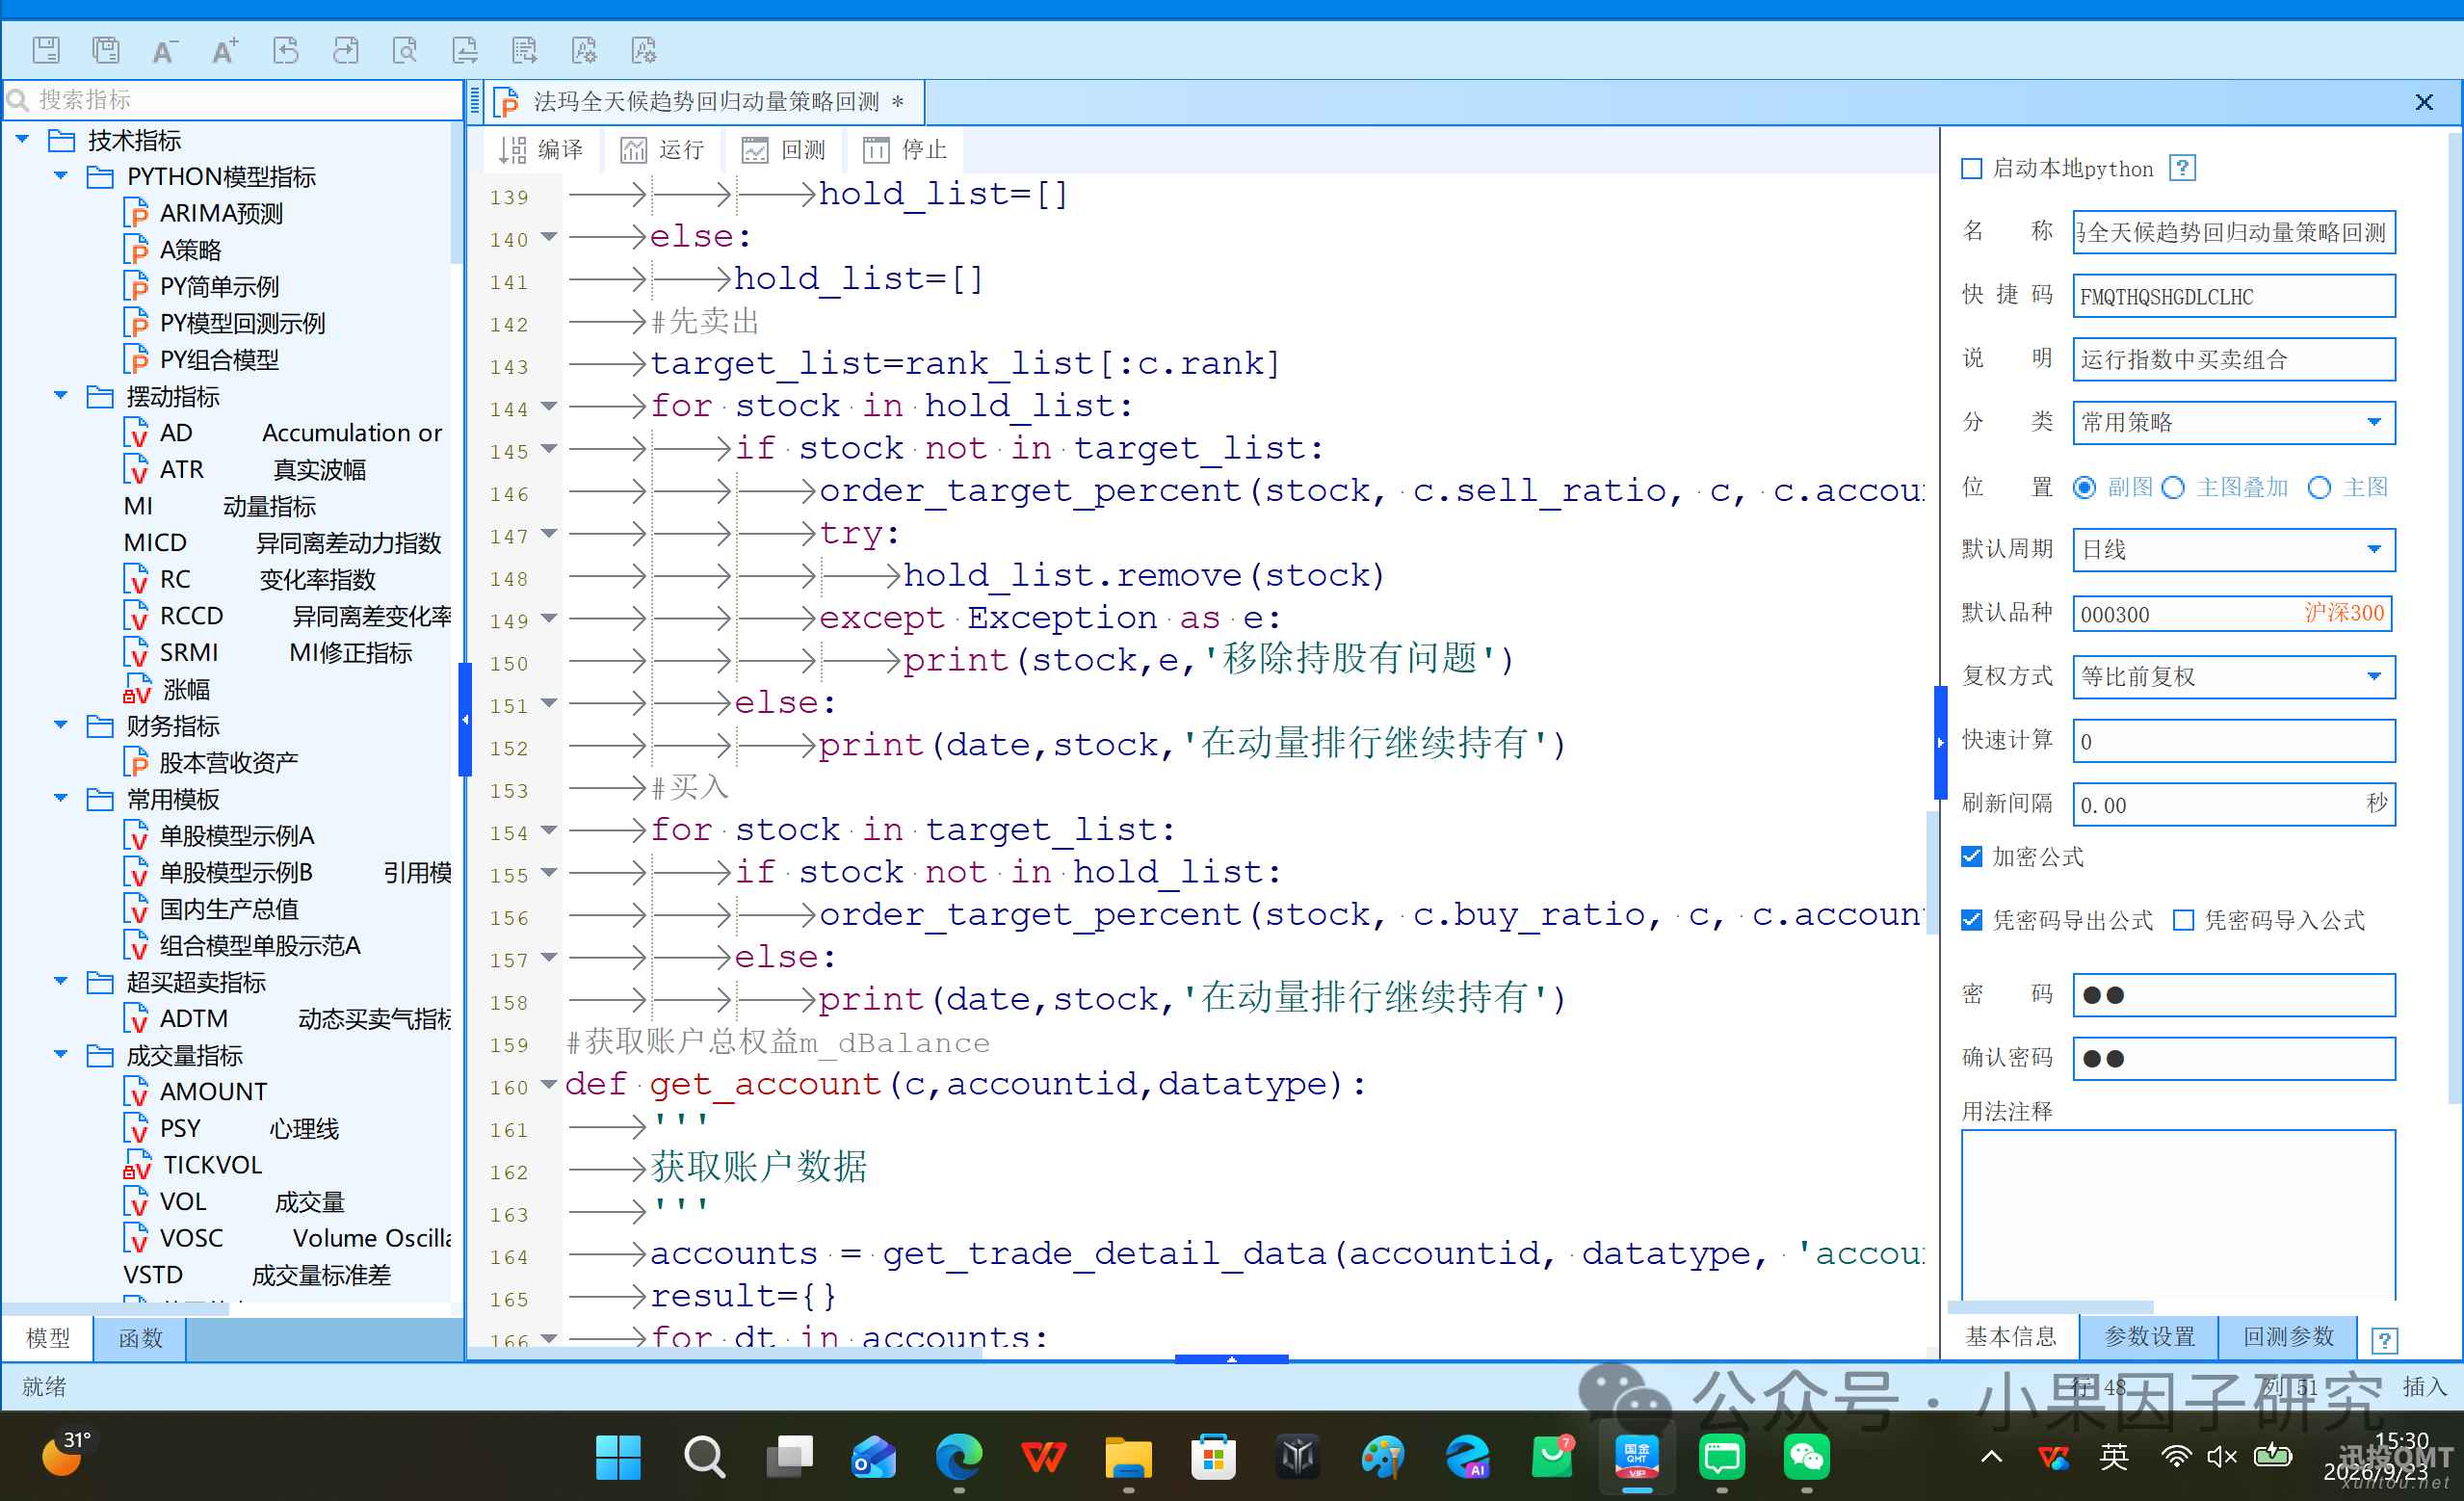
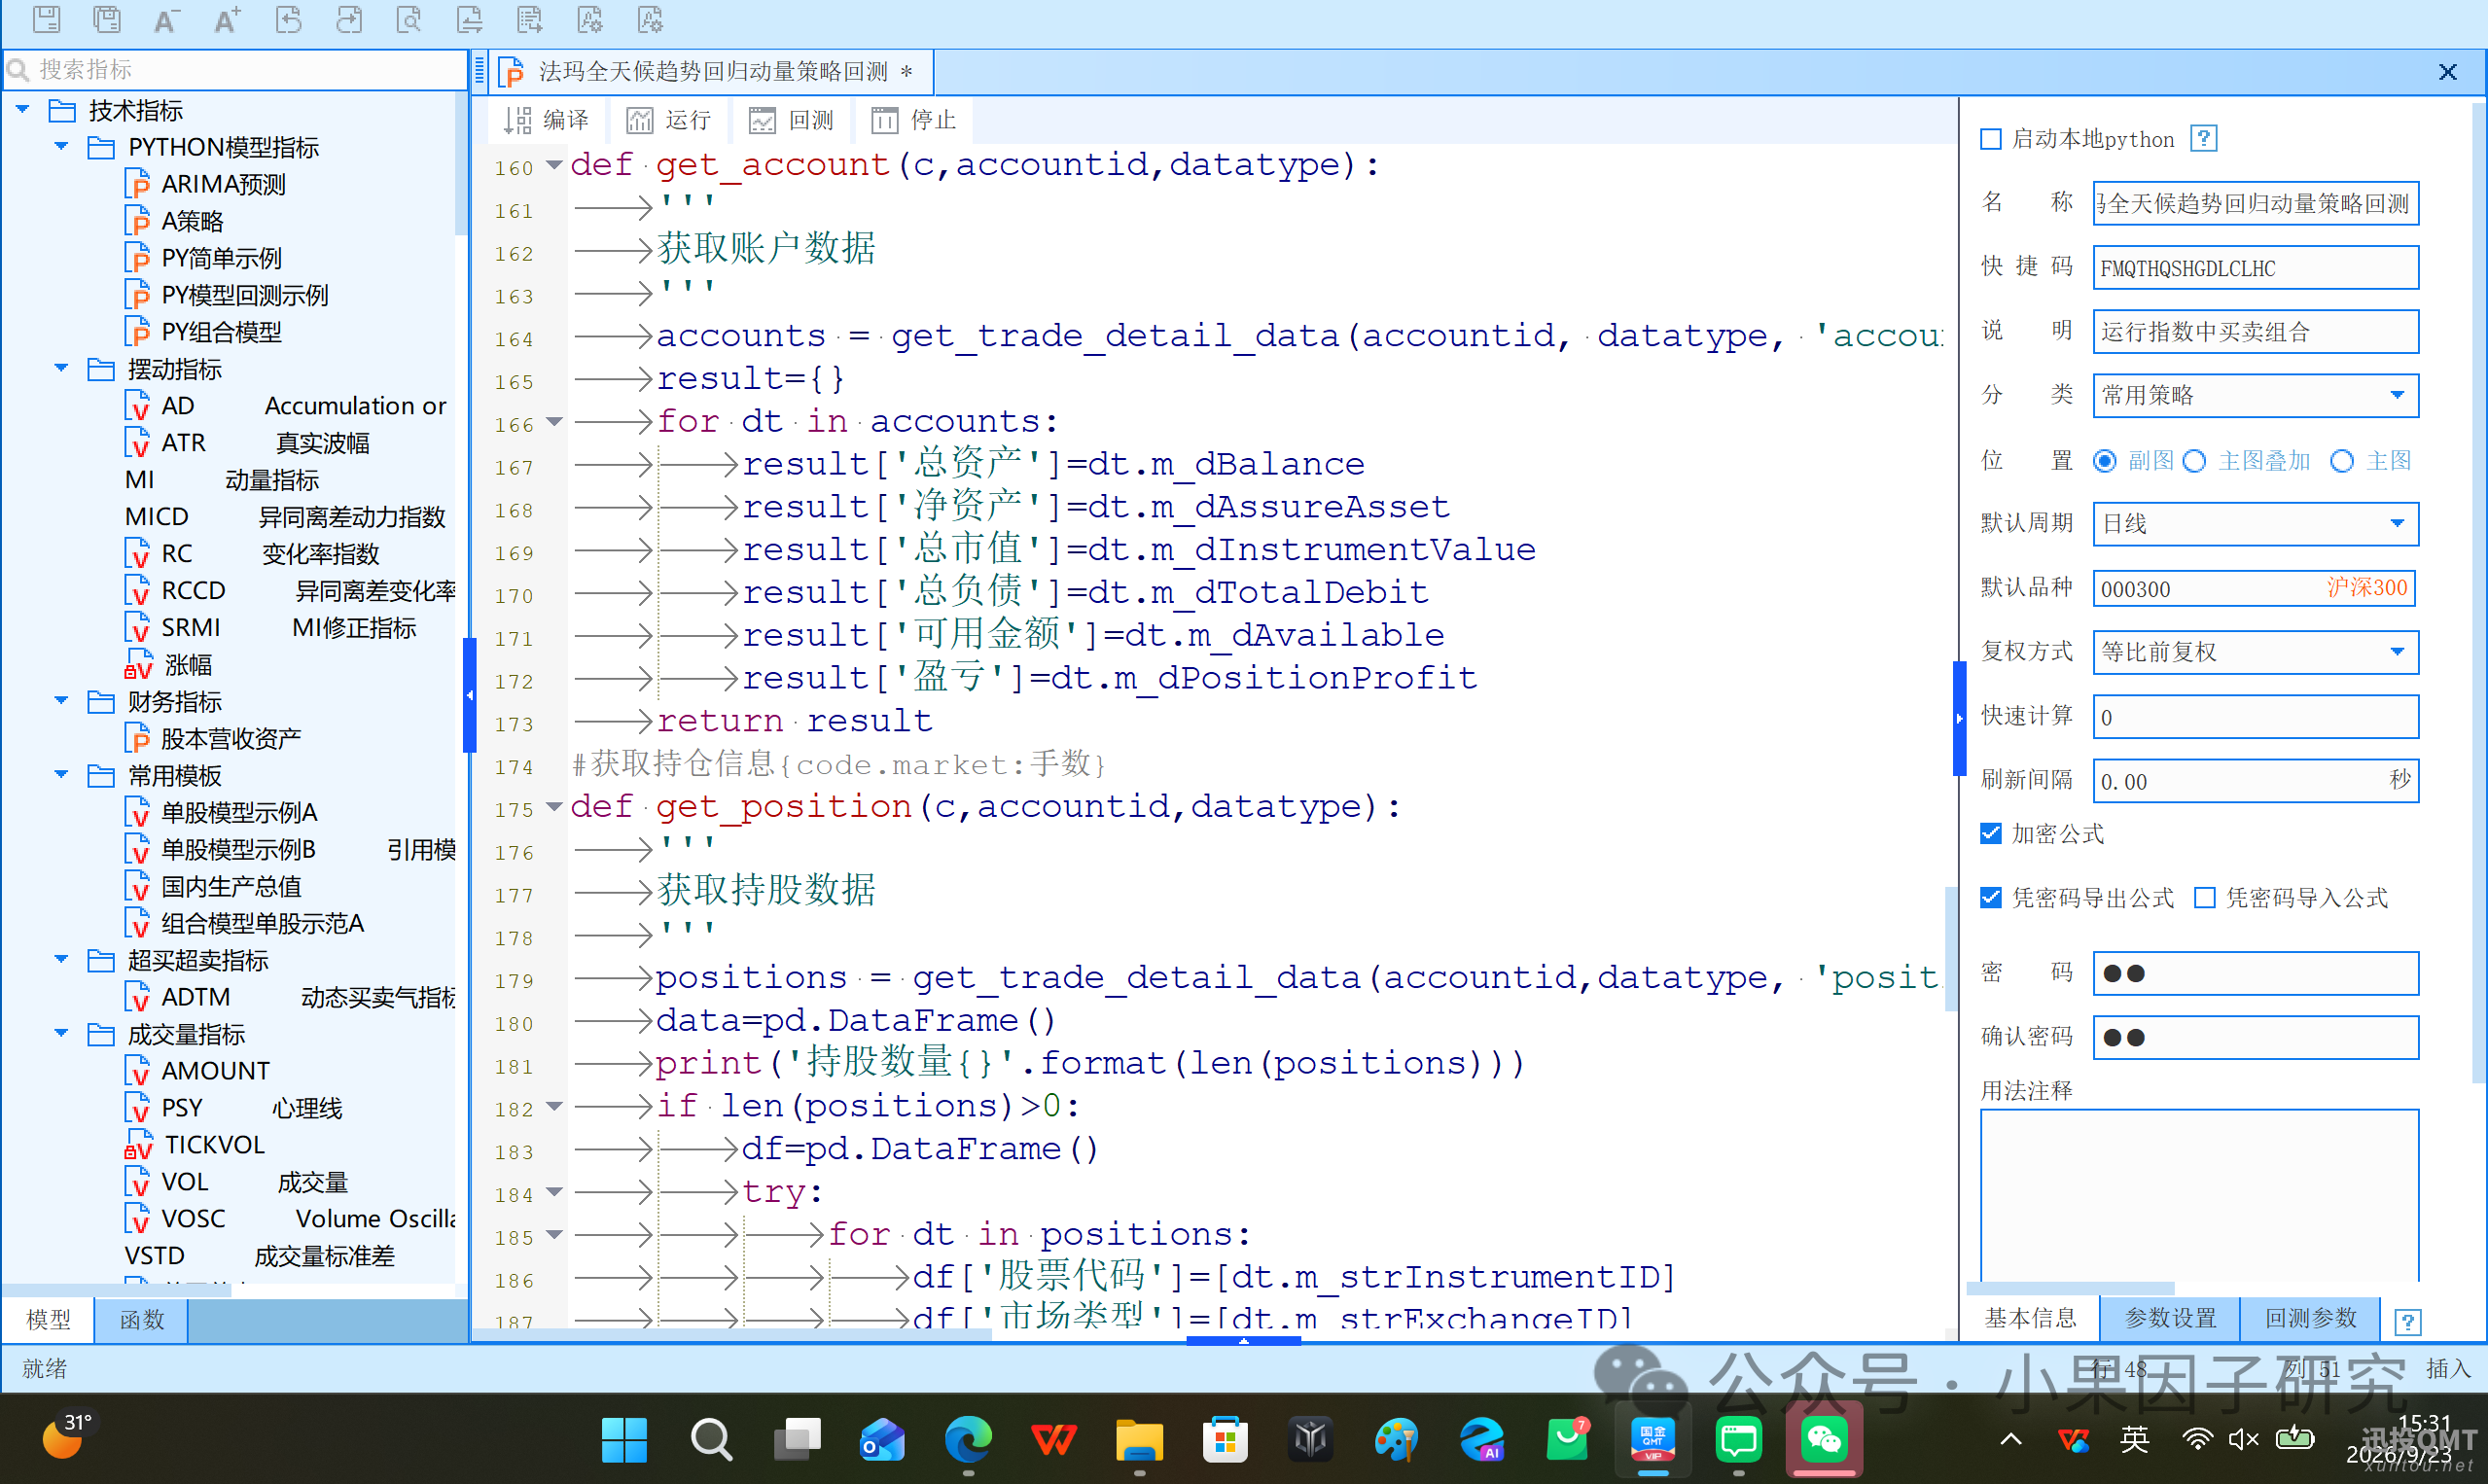
其它就是检查函数,比如读取持股,账户等数据
点击回测按钮就可以,注意区分回测按钮和运行按钮,运行按钮是实盘调试当前数据,回测按钮是驱动历史回测的
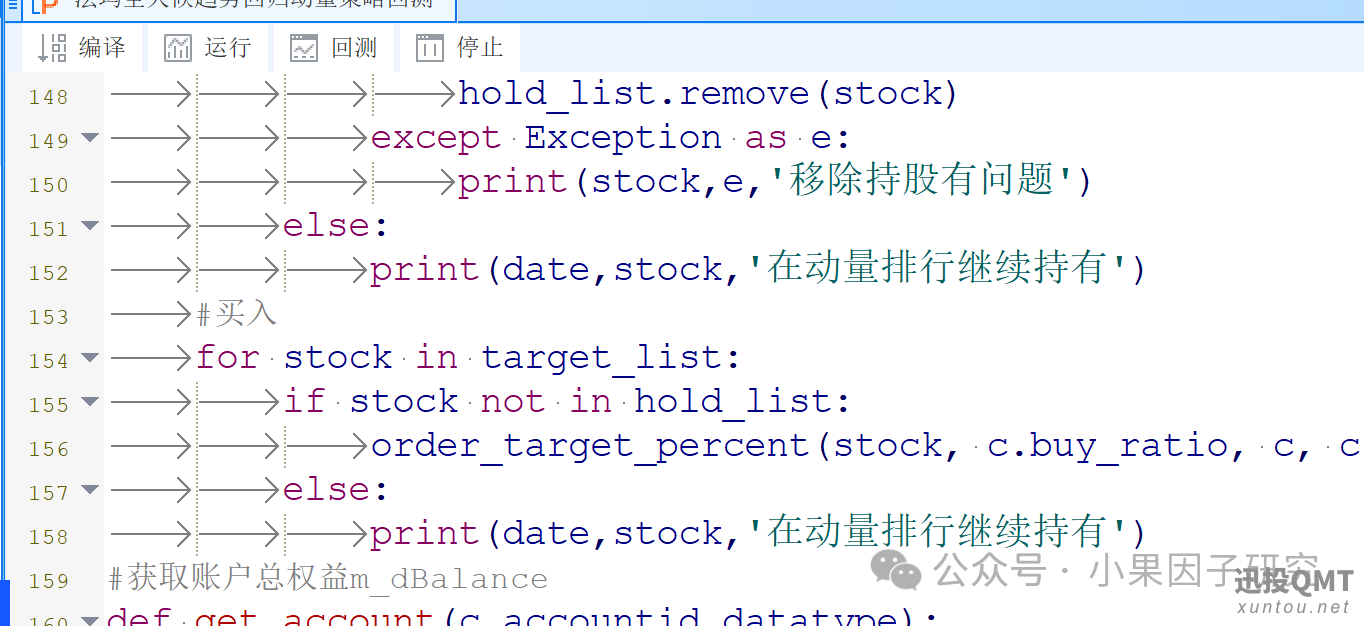
点击回测就会开始回测算法
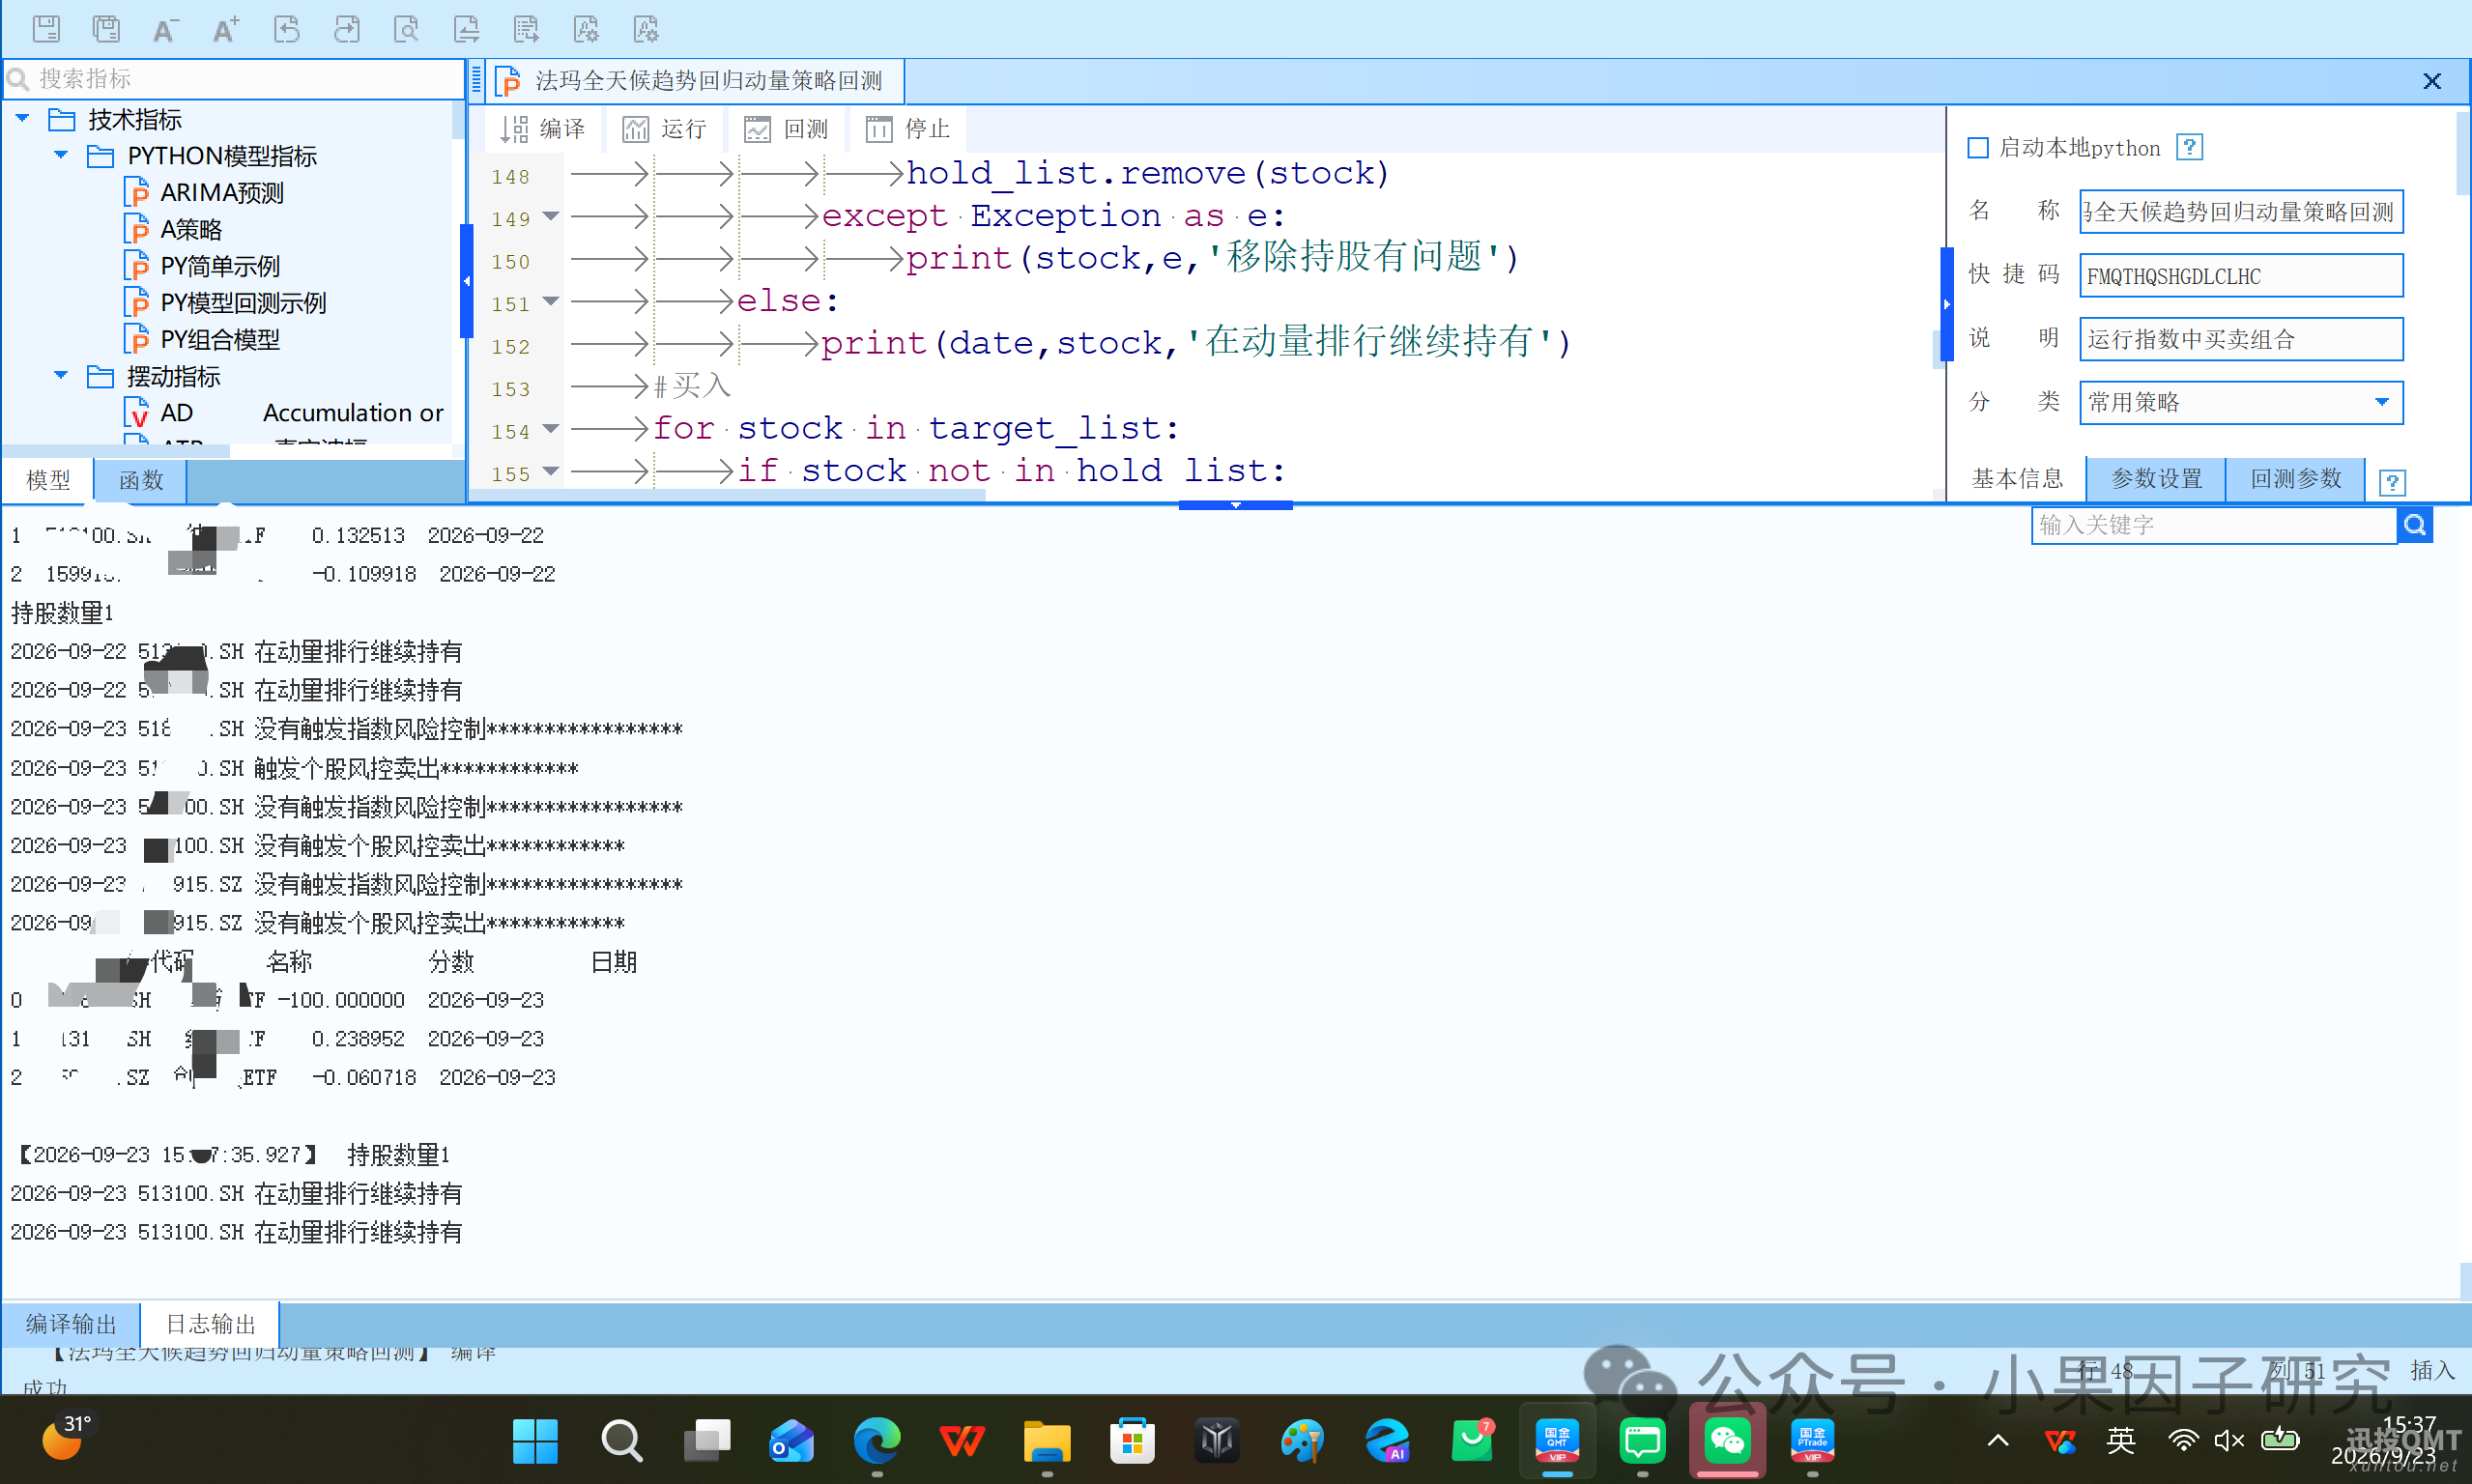
点击返回界面就可以看见回测的详细数据
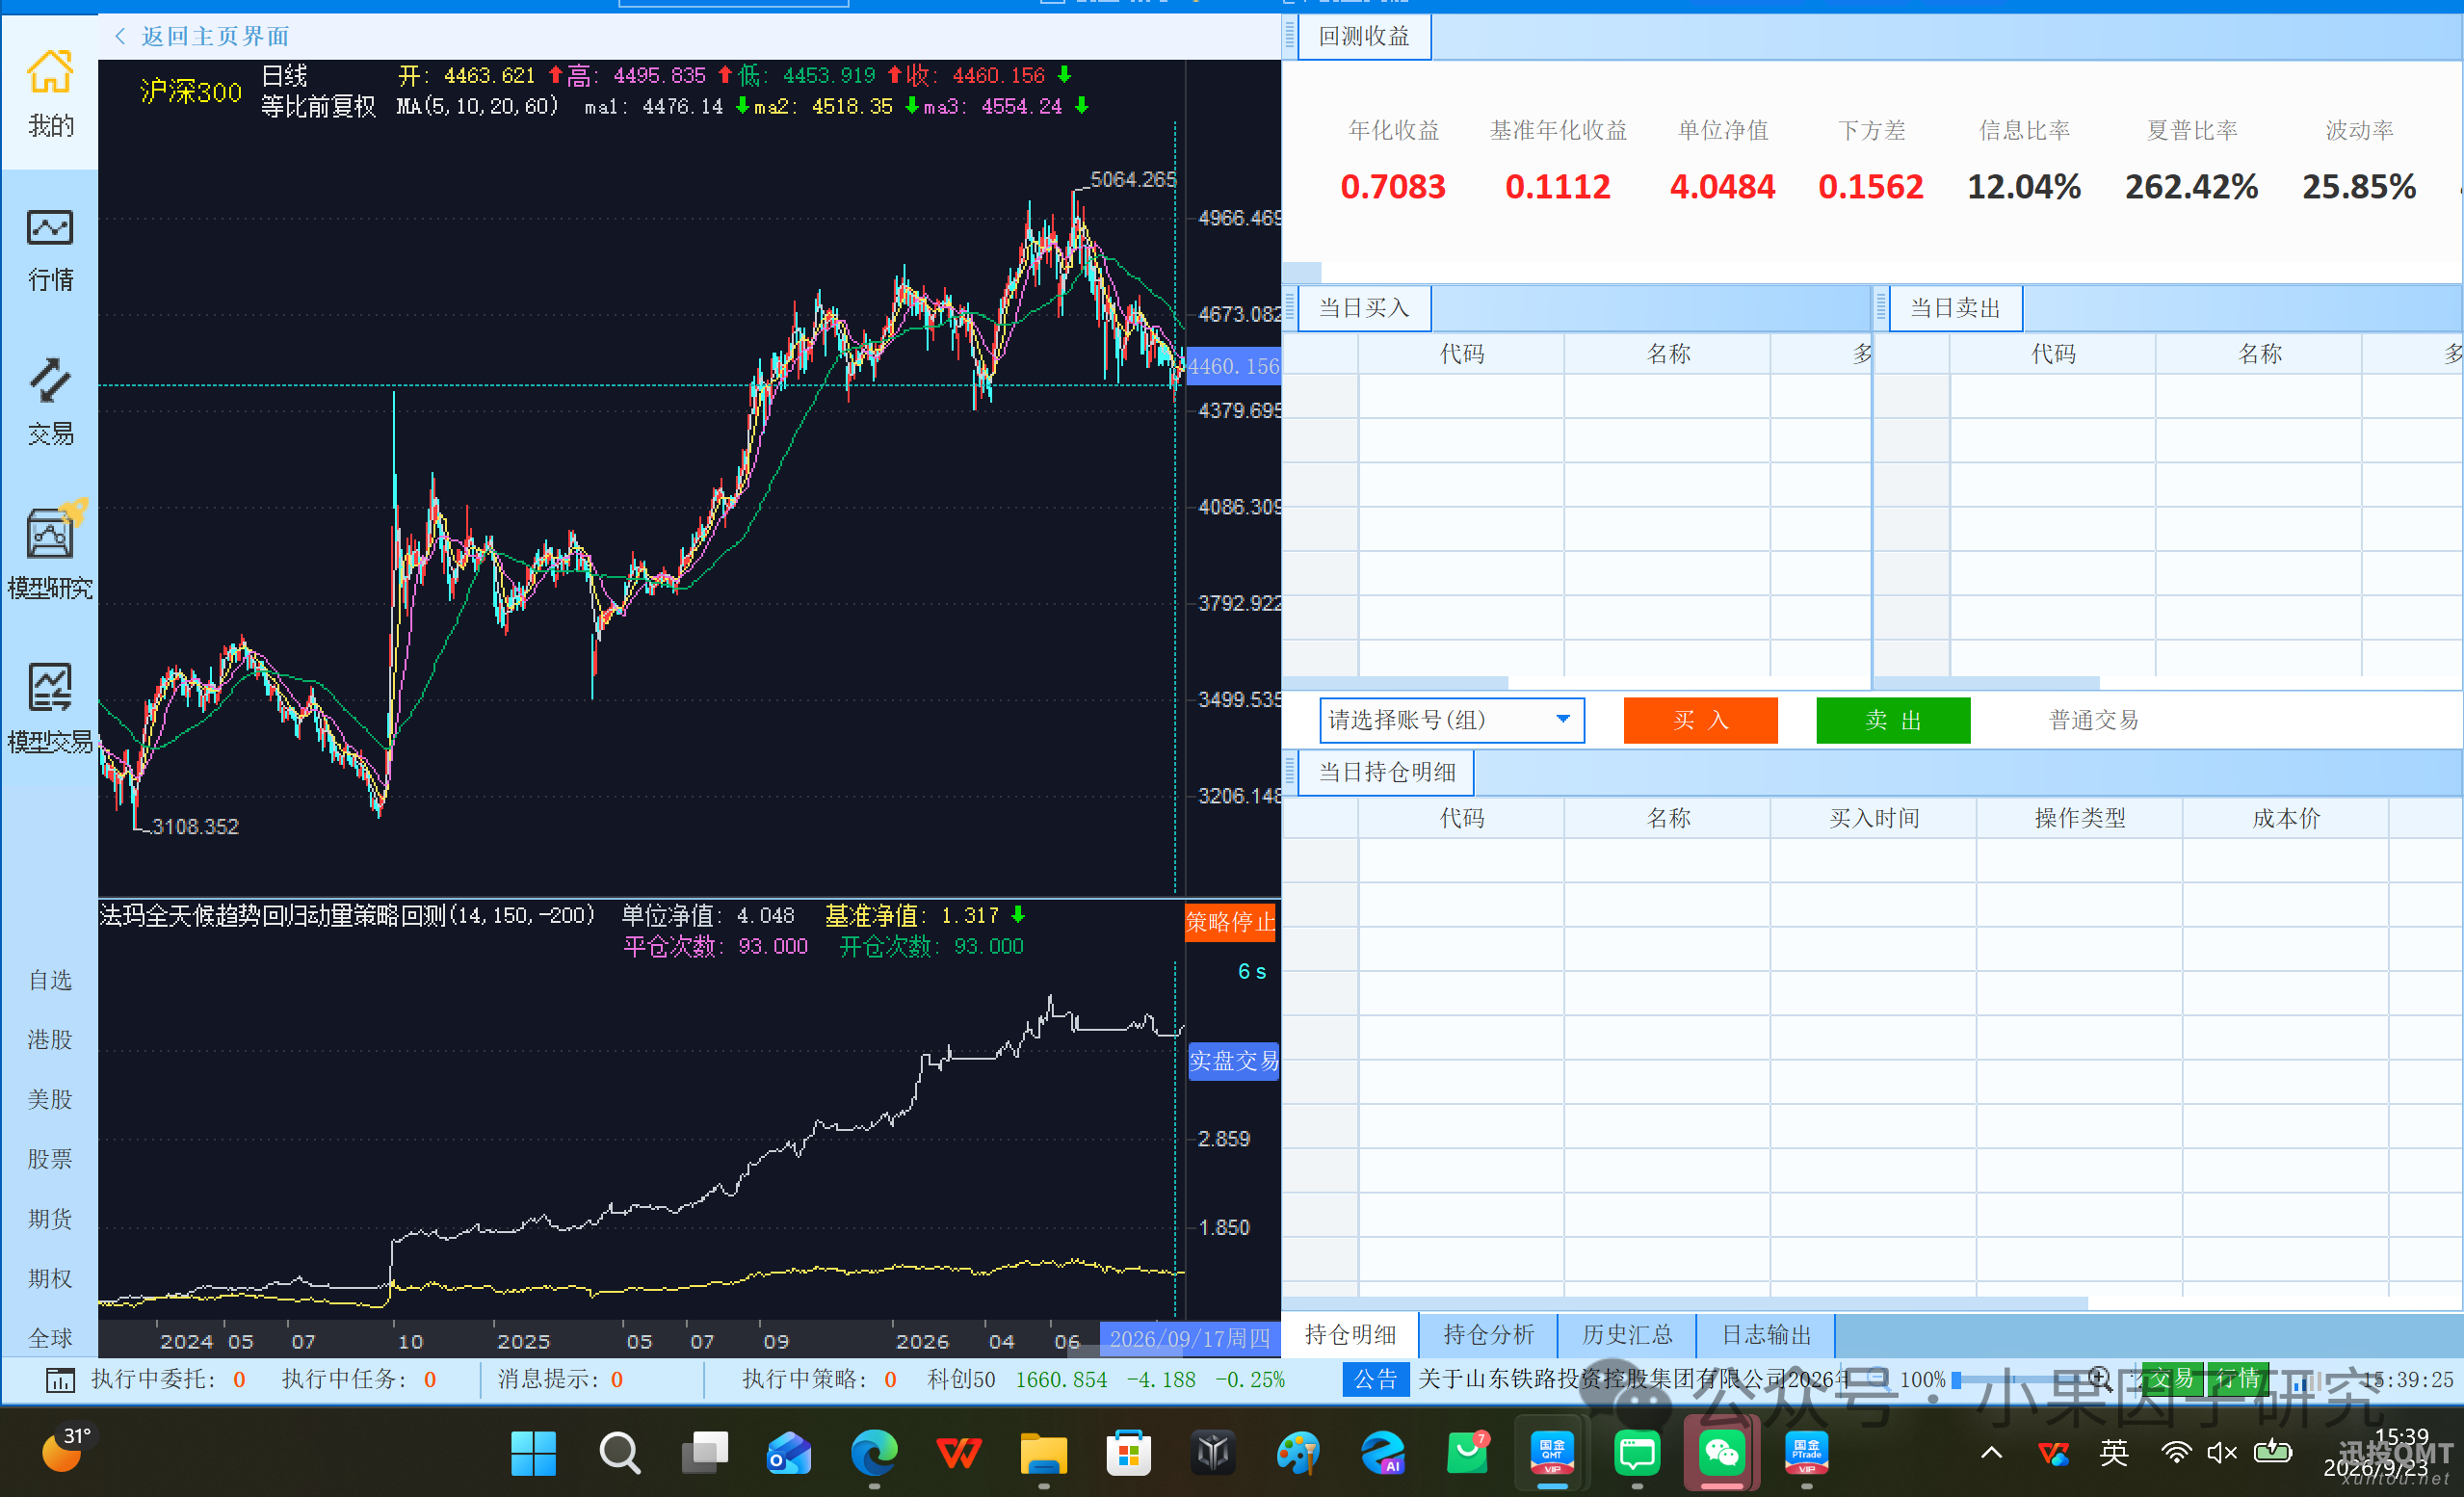
标的主要是宽基,波动相对小一点
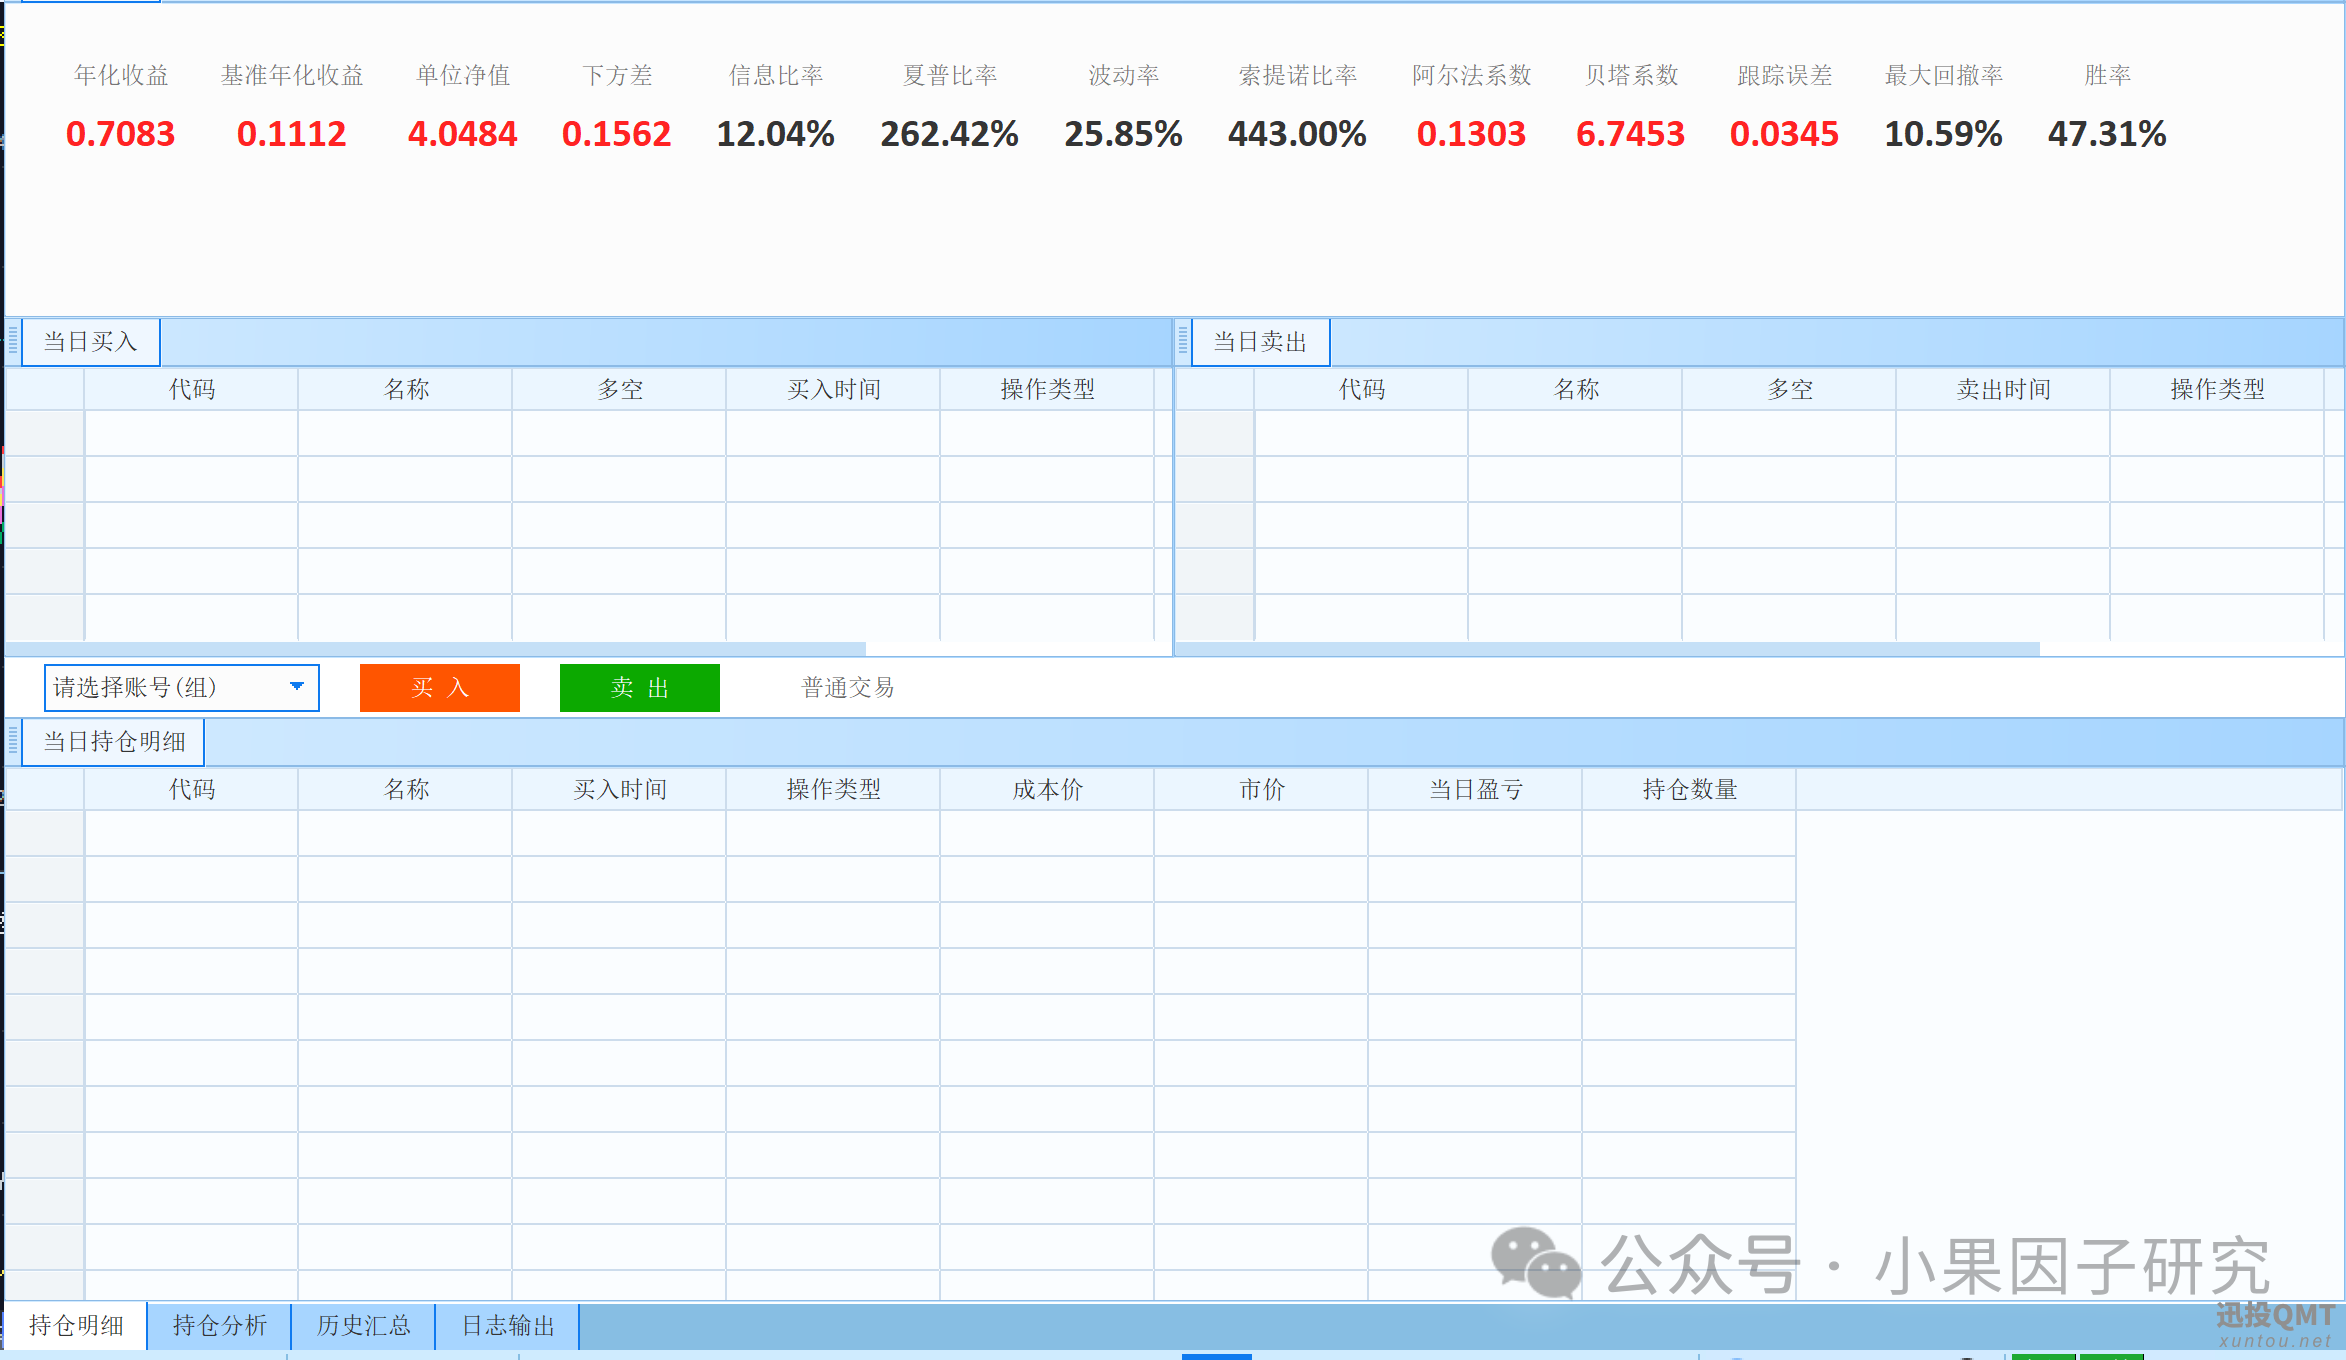
在黄金、纳指、创业板三个低相关资产中,用"加权对数回归的斜率×R²"选出趋势最强且最稳定的一个满仓持有;同时用N日均线做个股和A股指数双重止损,跌破即空仓——本质是一个"趋势跟踪+风险平价+全天候"的轮动策略。
不懂的问我就可以,需要详细的学习代码,加我就可以
开户专业的支持
动量回测计算代码参考研究
def MOM(c,date,df,index_df,etf):
    y = np.log(df['close'].values)
    df['line']=df['close'].rolling(c.line).mean()
    n = len(y)
    x = np.arange(n)
    weights = np.linspace(1,2, n)  # 线性增加权重
    slope, intercept = np.polyfit(x, y, 1, w=weights)
    annualized_returns = math.pow(math.exp(slope), 250) - 1
    residuals = y - (slope * x + intercept)
    weighted_residuals = weights * residuals**2
    r_squared = 1 - (np.sum(weighted_residuals) / np.sum(weights * (y - np.mean(y))**2))
    last_price=df['close'].tolist()[-1]
    last_line=df['line'].tolist()[-1]
    #计算指数风控
    index_df['line']=index_df['close'].rolling(c.index_line).mean()
    last_index=index_df['close'].tolist()[-1]
    last_index_line=index_df['line'].tolist()[-1]

    score = annualized_returns * r_squared
    if c.is_index=='是':
        #先检查是否触发指数风险
        if last_index<last_index_line and etf in c.index_trader_stock:
            score=-100
            print(date,etf,'触发指数风险控制卖出*****************')
        else:
            print(date,etf,'没有触发指数风险控制*****************')
            score=score
    else:
        score=score
        print(date,etf,'没有开启指数风险控制*****************')
    if c.is_stock=='是':
        if last_price<last_line:
            score=-100
            print(date,etf,'触发个股风控卖出************')
        else:
            print(date,etf,'没有触发个股风控卖出************')
            score=score
    else:
        print(date,etf,'没有开启个股风控************')
        score=score
    return score
def get_rank(c,etf_pool,score_list):
    df = pd.DataFrame(index=etf_pool, data={'score':score_list})
    df = df.sort_values(by='score', ascending=False)
    #total_score = df['score'].sum() 不告诉你这个怎么用
    df = df[(df['score'] > c.min_value) & (df['score'] <= c.max_value)] #安全区间,动量过高过低都不好
    rank_list = list(df.index)
    if len(rank_list) == 0:
        rank_list=[] #如果全部都小于0,那么空仓或者买《国债、银华日历、黄金》避险
    return rank_list
[#动量]() [#策略]() [#qmt]() [#量化]() [#交易]() [#金融]()
原理图